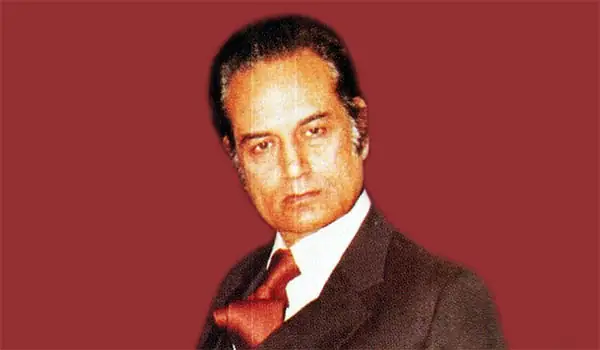
Agha Hasan Abedi là một nhà ngân hàng người Pakistan, sinh ra tại Lucknow (Ấn Độ) và di cư sang Pakistan sau sự kiện chia tách năm 1947, được biết đến rộng rãi nhất với tư cách là người sáng lập United Bank Limited (UBL) và Bank of Credit and Commerce International (BCCI). Ông là một nhân vật lịch sử gây tranh cãi gay gắt: một bên được ca ngợi như một “nhà tầm nhìn ngân hàng không biên giới” đã kiến tạo ra một đế chế tài chính toàn cầu phục vụ các quốc gia đang phát triển, nhưng bên kia lại bị chỉ trích là “kiến trúc sư của vụ gian lận tài chính lớn nhất thế kỷ 20” khi BCCI sụp đổ trong bê bối rửa tiền, gian dối kế toán và che giấu tổn thất lên tới hàng chục tỷ USD.
Bài viết dưới đây sẽ triển khai chi tiết hành trình sự nghiệp ngân hàng của Abedi, từ những ngày đầu tại Habib Bank, việc thành lập UBL năm 1959, trải qua quá trình quốc hữu hóa năm 1974 cho đến quyết định xây dựng BCCI – một mô hình vận hành độc đáo với cấu trúc holding, shell companies phức tạp tận dụng lỗ hổng giám sát để mở rộng tại hơn 70 quốc gia. Chúng ta sẽ đi sâu phân tích lý do BCCI được mệnh danh là “ngân hàng không biên giới” nhờ chiến lược phục vụ thị trường mới nổi và mô hình “banker’s bank” cho các nước OPEC, đồng thời khám phá khía cạnh ít được nhắc đến nhiều: việc ông thành lập Viện Ghulam Ishaq Khan (GIKI) và Quỹ Nâng cao Khoa học Công nghệ (FAST) như một phần trong triết lý “social entrepreneur” gắn liền với tham vọng đào tạo nhân lực cho đế chế ngân hàng của mình.
Để hiểu rõ bản chất double-faced (hai mặt) của nhân vật này và bài học kinh điển cho ngành tài chính hiện đại về rủi ro shadow banking cũng như cấu trúc sở hữu mờ ám, hãy cùng tìm hiểu từng giai đoạn quyết định trong cuộc đời và sự nghiệp của Agha Hasan Abedi.
Agha Hasan Abedi là ai? – Hồ sơ sơ lược và vai trò lịch sử
Agha Hasan Abedi (1922–1995) là một nhà ngân hàng người Pakistan, sinh tại Lucknow (Ấn Độ) và di cư sang Pakistan sau chia tách năm 1947, nổi tiếng là người sáng lập United Bank Limited (UBL) và Bank of Credit and Commerce International (BCCI), để lại di sản hai mặt là nhà tầm nhìn ngân hàng toàn cầu và kiến trúc sư vụ gian lận tài chính lớn nhất thế kỷ 20.
Để hiểu được vị trí trung tâm của Abedi trong lịch sử tài chính toàn cầu, chúng ta cần đặt ông trong bối cảnh lịch sử biến động của tiểu lục địa Nam Á và sự trỗi dậy của các quốc gia mới độc lập sau Thế chiến II. Abedi không chỉ là một nhân viên ngân hàng giỏi; ông là một chiến lược家 (strategist) đã nhìn thấy khe hở trong hệ thống tài chính phương Tây – nơi các ngân hàng lớn ngại đặt chân vào các thị trường rủi ro, thiếu ổn định chính trị – và biến khe hở đó thành cơ hội xây dựng một đế chế ngân hàng thực sự quốc tế hóa, hoạt động “vượt biên giới” theo nghĩa đen và nghĩa bóng.
Sinh năm 1922 tại Lucknow, Ấn Độ thuộc Anh, Abedi lớn lên trong một gia đình Hồi giáo uy tín. Sự kiện chia tách Ấn Độ – Pakistan năm 1947 là bước ngoặt quyết định: gia đình ông di cư sang Karachi, Pakistan. Tại đây, ông bắt đầu sự nghiệp tại Habib Bank – một trong những ngân hàng tư nhân lớn nhất Pakistan lúc bấy giờ. Môi trường làm việc tại Habib Bank đã rèn luyện cho Abedi tư duy vận hành ngân hàng thực tế, nhưng quan trọng hơn, nó cho ông thấy rõ giới hạn của mô hình ngân hàng truyền thống: quá phụ thuộc vào quy trình cứng nhắc, chậm thích ứng và e ngại rủi ro tại các vùng đất “khó tính”.
Tham vọng của Abedi bùng nổ khi ông thành lập United Bank Limited (UBL) vào năm 1959. Với UBL, ông áp dụng triết lý “ngân hàng phục vụ con người” – đơn giản hóa thủ tục, mở rộng mạng lưới chi nhánh đến các vùng sâu, vùng xa, phục vụ doanh nghiệp vừa và nhỏ (SME) và nông dân – những đối tượng thường bị các ngân hàng lớn bỏ qua. Thành công rực rỡ của UBL đã khẳng định tài năng quản trị của ông, nhưng cũng đặt ra một bài toán nan giải: năm 1974, chính phủ Pakistan dưới thời Thủ tướng Zulfikar Ali Bhutto quyết định quốc hữu hóa toàn bộ ngành ngân hàng, trong đó có UBL. Abedi mất đi “con tinh” của mình một cách hợp pháp. Tuy nhiên, thay vì chùn bước, cú sốc này trở thành đòn bẩy để ông hiện thực hóa giấc mơ lớn hơn: xây dựng một ngân hàng quốc tế, tư nhân, không thuộc về chính phủ nào – nơi không ai có thể quốc hữu hóa nó. Đó là tiền đề trực tiếp cho sự ra đời của BCCI năm 1972 (chỉ 2 năm trước khi UBL bị quốc hữu hóa, ông đã âm thầm chuẩn bị).
Vai trò lịch sử của Abedi vì vậy mang tính đối lập cực đoan (polarizing). Phe ủng hộ (nhiều cựu nhân viên BCCI, một số chính khách nước đang phát triển) coi ông là nhà tiên phong (visionary): người dám đầu tư vào hạ tầng ngân hàng tại châu Phi, Trung Đông, Mỹ Latinh khi Citibank hay HSBC còn do dự; người xây dựng văn hóa “BCCI Family” gắn kết nhân viên bằng lòng trung thành gần như fanatic; người tài trợ cho giáo dục khoa học (GIKI, FAST). Phe chỉ trích (các cơ quan điều tra Mỹ, Anh, báo chí điều tra, Opfer của vụ sụp đổ) gọi ông là kẻ lừa đảo bậc thầy (master fraudster): người thiết kế cấu trúc pháp lý rối rắm (layer upon layer of holding companies, shell companies) để che giấu thực trạng tài chính, rửa tiền cho các cártel ma túy, dictator, và cả cơ quan tình báo CIA; người dùng tiền của người gửi (depositors) để bù đắp lỗ lỗn do cho vay vi phạm quy định cho các “vua vẽ” (front men) và chính quyền bạn bè. Cái chết của ông năm 1995 tại Karachi, khi đang bị truy nã quốc tế nhưng được Pakistan che chở vì lý do sức khỏe, là dấu chấm hoàn hảo cho một cuộc đời sống và chết trong tranh议.
Sự nghiệp ngân hàng: Từ UBL đến việc xây dựng đế chế BCCI
Sự nghiệp ngân hàng của Agha Hasan Abedi trải qua ba giai đoạn quyết định: khởi nghiệp tại Habib Bank, thành lập và phát triển UBL (1959) cho đến khi bị quốc hữu hóa (1974), và cuối cùng là xây dựng đế chế BCCI với mô hình vận hành độc đáo tận dụng lỗ hổng giám sát liên bang để mở rộng nhanh chóng tại 70+ quốc gia, đạt vị trí ngân hàng tư nhân lớn thứ 7 thế giới vào cuối những năm 80.
Hành trình này không phải là đường thẳng mà là chuỗi các phản ứng chiến lược (strategic responses) trước những rào cản chính sách và cơ hội thị trường. Tại Habib Bank (đầu những năm 40 – 50), Abedi nắm vững quy trình ngân hàng truyền thống: thu hút tiền gửi (mobilize deposits), cho vay an toàn (prudent lending), tuân thủ quy định chặt chẽ của Ngân hàng trung ương. Nhưng ông nhận ra mô hình này không thể scale (mở rộng quy mô) được tại các quốc gia đang phát triển nơi cơ sở hạ tầng pháp lý yếu, rủi ro chính trị cao và nhu cầu vốn khổng lồ nhưng không có tài sản đảm bảo chuẩn mực phương Tây.
Giai đoạn UBL (1959–1974): Thử nghiệm “ngân hàng xã hội” (social banking). Khi thành lập UBL, Abedi mang theo triết lý: ngân hàng phải đi đến người dân, không chờ người dân đến ngân hàng. Ông mở hàng trăm chi nhánh tại vùng nông thôn Pakistan, cho vay cho nông dân mua phân bón, máy móc, cho vay cho thương nhân nhỏ. Đây là tiền đề của microfinance (tài chính vi mô) hiện đại. UBL nhanh chóng trở thành ngân hàng tư nhân lớn thứ 2 Pakistan. Tuy nhiên, thành công này lại trở thành ác mộng khi chính phủ Bhutto quốc hữu hóa ngành ngân hàng năm 1974 với lý do “phân phối lại của cải”. Abedi mất kiểm soát UBL nhưng ông đã rút ra bài học vàng: chỉ có ngân hàng quốc tế, đa quốc gia, cấu trúc pháp lý phức tạp mới thoát được tay nắm của chính quyền một quốc gia đơn lẻ.

Có thể bạn quan tâm: Doanh Nhân Eiji Toyoda: Biografie, Sự Nghiệp Và Di Sản Của “cha Đẻ” Thương Hiệu Lexus
Giai đoạn BCCI (1972–1991): Kiến trúc “ngân hàng không biên giới”. Ngay từ năm 1972 (trước khi UBL bị quốc hữu hóa), Abedi đã thành lập Bank of Credit and Commerce International (BCCI) tại Luxembourg – một trung tâm tài chính offshore (ngoài khơi) uy tín với luật bảo mật ngân hàng chặt chẽ. Mô hình vận hành của BCCI khác hoàn toàn bất kỳ ngân hàng nào lúc bấy giờ:
- Cấu trúc holding đa tầng (Multi-layered holding structure): BCCI không phải là một thực thể pháp lý đơn lẻ. Nó là một cụm (cluster) gồm BCCI Holdings (Luxembourg), BCCI SA (Luxembourg), BCCI Overseas (Grand Cayman), và hàng chục công ty con, công ty liên kết (affiliates) tại các thiên đường thuế (tax havens) như Cayman Islands, Bahamas, Hong Kong, Panama. Cấu trúc này tạo ra “vỏ bọc pháp lý” (corporate veil) gần như không thể xuyên thủng cho các nhà điều hành (regulators). Không một nhà điều hành nào có toàn bộ bức tranh (holistic view) về tài sản, nợ nần và rủi ro của toàn bộ tập đoàn.
- Tận dụng lỗ hổng giám sát liên bang (Regulatory arbitrage): BCCI hoạt động ở “khoảng trống” (gaps) giữa các quyền lực giám sát. Ví dụ: Ngân hàng Anh giám sát chi nhánh London, nhưng không thấy rủi ro từ chi nhánh Cayman; Ngân hàng Luxembourg giám sát holding nhưng không kiểm soát được dòng tiền tại chi nhánh Abu Dhabi. Abedi di chuyển vốn, nợ xấu, lợi nhuận ảo giữa các thực thể này tự do (circular transactions).
- Mở rộng tốc độ cao (Blitzscaling banking): Vào cuối những năm 80, BCCI có mặt tại hơn 70 quốc gia, với hơn 400 chi nhánh và 14.000 nhân viên. Tốc độ mở chi nhánh nhanh gấp nhiều lần các ngân hàng truyền thống nhờ mô hình “nhẹ tài sản” (asset-light) – họ không cần xây dựng kho báu vật lý, chỉ cần giấy phép (license) và mạng lưới quan hệ.
Các mốc quan trọng khẳng định quy mô đế chế:
Mua vào First American Bankshares (Washington D.C., năm 1982): Đây là nước đi chiến lược nhất để BCCI đặt chân vào hệ thống tài chính Mỹ – “Thánh địa” của ngân hàng toàn cầu. Abedi sử dụng các “người đâu” (nominees) như Clark Clifford (cựu Bộ trưởng Quốc phòng Mỹ) và Robert Altman để mua ngân hàng này, che giấu việc BCCI là chủ sở hữu thực sự (vi phạm luật ngân hàng Mỹ cấm ngân hàng nước ngoài kiểm soát ngân hàng Mỹ mà không có sự cho phép của Fed).
Liên kết với Bank of America: Mối quan hệ đối tác chiến lược này giúp BCCI truy cập vào hệ thống thanh toán USD (clearing system) và uy tín thương hiệu.
Vị trí Top 7 ngân hàng tư nhân lớn nhất thế giới (cuối những năm 80): Với tổng tài sản báo cáo khoảng 20-25 tỷ USD (con số sau này bị phơi bày là phồng to gấp nhiều lần thực tế), BCCI đứng ngang vai với các ông lớn như Barclays, Deutsche Bank về quy mô mạng lưới.
Tuy nhiên, chính sự phức tạp, mờ ám và tăng trưởng quá nhanh này đã gieo mầm cho sự sụp đổ. Mô hình “tăng trưởng mọi giá” (growth at all costs) buộc BCCI phải cho vay cho các đối tượng rủi ro cực cao (dictator, thương lái vũ khí, cártel ma túy) và che giấu nợ xấu bằng các giao dịch vòng (round-tripping) – điều chúng ta sẽ phân tích sâu ở phần vụ bê bối.
Tại sao BCCI được mệnh danh là “ngân hàng không biên giới”?
BCCI được mệnh danh là “ngân hàng không biên giới” nhờ chiến lược định vị độc đáo: chủ động phục vụ thị trường mới nổi, quốc gia đang phát triển và các chế độ biệt lập nơi các ngân hàng phương Tây ngại đặt chân, đồng thời vận hành mô hình “banker’s bank” (ngân hàng của các ngân hàng) cung cấp dịch vụ tài chính chuyên biệt cho các ngân hàng trung tâm và chính phủ các nước OPEC và khối không liên kết (non-aligned).
Định danh này không chỉ là slogan marketing mà phản ánh chiến lược kinh doanh cốt lõi (core business strategy) mà Abedi thiết kế từ ngày đầu. Trong khi Citibank, Chase Manhattan, HSBC tập trung vào các thị trường phát triển (G7, OECD) với rủi ro thấp, lợi nhuận ổn định, Abedi nhìn thấy “blue ocean” (đại dương xanh) ở nơi người khác thấy “red flag” (cờ đỏ rủi ro).
1. Chiến lược định vị: Điền vào khoảng trống của tài chính phương Tây (Filling the Western vacuum).
Thị trường mục tiêu: Các nước 아프리카 (Nigeria, Zimbabwe, Kenya), Trung Đông (Abu Dhabi, Bahrain, Oman), Mỹ Latinh (Panama, Colombia), Nam Á (Bangladesh, Sri Lanka), và các nước khối Đông Âu chuyển đổi sau khi Bức tường Berlin sụp đổ.
Nhu cầu thực tế: Các quốc gia này cần: (a) Quản lý dự trữ ngoại hối (reserves management); (b) Tài trợ xuất nhập khẩu (trade finance) cho hàng hóa cơ bản (lương thực, dầu mỏ, vũ khí); (c) Dịch vụ ngân hàng ngoại hối (offshore banking) cho giới giàu có muốn đa dạng hóa tài sản; (d) Kênh tài chính “kín” (opaque channels) cho các giao dịch nhạy cảm chính trị (covert ops, arms deals, sanction evasion).
Lợi thế cạnh tranh của BCCI: Không có “gánh nặng” tuân thủ (compliance burden) như ngân hàng Mỹ/Anh (KYC/AML lỏng lẻo), mạng lưới quan hệ cá nhân của Abedi thâm nhập sâu vào cung cấp quyết định (decision-makers) tại các cung điện Abu Dhabi, văn phòng tổng thống Panama, Pentagon. BCCI sẵn sàng làm những việc ngân hàng phương Tây từ chối (refuse) hoặc không thể (cannot) làm do ràng buộc pháp lý.
2. Mô hình “Banker’s Bank” (Ngân hàng của các ngân hàng):
Đây là sự sáng tạo mô hình nghiệp vụ (business model innovation) quan trọng nhất. BCCI không chỉ phục vụ khách hàng cuối (retail/corporate) mà định vị mình là ngân hàng trung gian cho các ngân hàng trung tâm (central banks) và ngân hàng thương mại địa phương tại các nước đang phát triển.
Dịch vụ cốt lõi: Clearing ngoại tệ (FX clearing), quản lý dự trữ (reserve management – đầu tư trái phiếu Kho bạc Mỹ, vàng, Eurodollar), cung cấp đường vốn vay ngắn hạn (short-term credit lines) khi thị trường quốc tế đóng cửa cho quốc gia đó.
Khách hàng điển hình: Ngân hàng Trung ương Abu Dhabi (là cổ đông lớn nhất BCCI qua Abu Dhabi Investment Authority), Ngân hàng Trung ương Pakistan, Bahrain Monetary Agency, và nhiều ngân hàng thương mại tại châu Phi, Trung Đông.
Giá trị cốt lõi: “Chúng tôi hiểu rủi ro của các bạn hơn ngân hàng London/New York vì chúng tôi là một phần của các bạn.” – Đây là thông điệp Abedi truyền cảm hứng cho đội ngũ sales. Sự tin tưởng này được xây dựng trên nền tảng văn hóa chung (Hồi giáo, Nam Á, chống thực dân), ngôn ngữ (Urdu, Arabic, Swahili) và sự sẵn sàng “linh hoạt” (flexible) trong xử lý hồ sơ.
3. “Không biên giới” về mặt vận hành (Operational borderlessness):
Khác với ngân hàng truyền thống phải xin giấy phép (license) tại từng quốc gia và tuân thủ luật địa phương (local incorporation/subsidiary model), BCCI vận hành theo mô hình chi nhánh (branch model) kết hợp với đơn vị ngoại khơi (offshore booking units).
Dòng tiền (funds flow) được điều phối tập trung từ trung tâm “bộ não” tại London (thành phố Abedi coi là trung tâm điều hành thực tế) và Karachi (trung tâm xử lý dữ liệu/back-office).
Một giao dịch vay cho chính phủ Nigeria có thể được ký kết tại London, tài khoản ghi nhận tại Cayman Islands, vốn huy động từ Abu Dhabi, và rủi ro được bảo hiểm bởi một công ty bảo hiểm shell tại Isle of Man. Biên giới quốc gia trở nên vô nghĩa đối với dòng tiền và rủi ro. Đây chính là điểm mạnh vận hành nhưng cũng là “điểm yếu tử huyết” (fatal flaw) khi khủng hoảng xảy ra: không ai biết tiền ở đâu, nợ ai, tài sản thật nào.
Các tổ chức giáo dục và nghiên cứu đi kèm (GIK, FAST)
Bên cạnh đế chế ngân hàng, Agha Hasan Abedi thành lập Viện Ghulam Ishaq Khan Khoa học Công nghệ (GIKI) và Quỹ Nâng cao Khoa học Công nghệ (FAST) tại Pakistan, với mục tiêu đào tạo nhân lực chất lượng cao cho ngành ngân hàng, công nghệ và khoa học – một phần không tách rời trong triết lý “social entrepreneur” (nhà doanh nghiệp xã hội) của ông.
Nhiều người xem việc đầu tư vào giáo dục của Abedi là hoạt động từ thiện (philanthropy) riêng biệt với kinh doanh ngân hàng. Thực tế, dưới góc độ quản trị chiến lược nhân lực (strategic HR management), đây là những đầu tư có tính toán cao (calculated investments) để phục vụ cho sự mở rộng của BCCI và UBL.

Có thể bạn quan tâm: Tiểu Sử Rex Maughan: Hành Trình Từ Nông Trại Idaho Đến Nhà Sáng Lập Forever Living Products Và Di Sản Lô Hội Toàn Cầu
1. Ghulam Ishaq Khan Institute of Engineering Sciences and Technology (GIKI) – Thành lập năm 1988.
Bối cảnh: Tên viện được đặt theo tên Tổng thống Pakistan lúc bấy giờ – Ghulam Ishaq Khan, một người bạn thân thiết, cổ đông lớn và “người bảo vệ” chính trị của Abedi/BCCI tại Pakistan.
Mục tiêu chiến lược: BCCI (và UBL trước đó) gặp khó khăn cực lớn trong việc tuyển dụng nhân sự có tư duy định lượng (quantitative mindset), thành thạo mô hình tài chính (financial modeling), khoa học máy tính (computer science) và kỹ thuật hệ thống (systems engineering) để vận hành mô hình ngân hàng phức tạp, đa quốc gia, đa tiền tệ. Các trường đại học Pakistan lúc đó đào tạo theo chương trình cũ, thiếu thực chiến.
Chương trình đào tạo: GIKI tập trung vào Electrical Engineering, Computer Science, Materials Science, Management Sciences – chính các ngành “cứng” cần thiết để xây dựng hệ thống core banking, risk management models, dealing room systems cho BCCI. Nhiều cựu sinh viên GIKI đầu ra được tuyển thẳng vào BCCI Karachi (trung tâm xử lý dữ liệu lớn nhất) và London.
2. Foundation for Advancement of Science and Technology (FAST) – Thành lập năm 1985 (dưới dạng National University of Computer and Emerging Sciences – NUCES sau này).
Mở rộng quy mô: Nếu GIKI tập trung vào nghiên cứu sâu (research-intensive), FAST/NUCES được thiết kế để đào tạo hàng loạt (mass training) kỹ sư phần mềm, nhà phân tích dữ liệu, chuyên gia mạng lưới cho toàn bộ hệ thống BCCI tại 70+ quốc gia.
Campus đa địa điểm: FAST triển khai campus tại Karachi, Lahore, Islamabad, Peshawar, Chiniot-Faisalabad – mô phỏng mạng lưới chi nhánh của BCCI. Điều này tạo ra “cung ứng nhân lực vừa-in-time (just-in-time talent supply)” cho sự mở rộng nhanh như choé của BCCI cuối những năm 80.
Triết lý “Social Entrepreneur” trong hành động: Abedi thường nói: “Ngân hàng không chỉ là tiền, ngân hàng là con người. Nếu chúng ta không đầu tư vào não bộ của dân tộc, chúng ta không có ngân hàng bền vững.” Ông coi việc trả học bổng toàn phần (full scholarship) cho sinh viên giỏi nghèo là “đầu tư vốn nhân lực” (human capital investment) có ROI (Return on Investment) cao nhất – những người này sau đó sẽ làm việc cho BCCI với mức lương thấp hơn thị trường nhưng lòng trung thành (loyalty) cực cao do “ơn nghĩa” (obligation).
3. Mối liên hệ symbiotic (tương hỗ) giữa Giáo dục và Ngân hàng:
Dữ liệu & Thử nghiệm: BCCI cung cấp dữ liệu giao dịch thực tế (anonymized) cho sinh viên GIKI/FAST làm đề tài graduation projects – một lợi thế khổng lồ so với sinh viên các trường khác chỉ học theory.
Văn hóa “BCCI Family”: Quá trình đào tạo tại GIKI/FAST được nhúng (embed) sẵn văn hóa BCCI: kỷ luật thép, làm việc 12-14h/ngày, bảo mật tuyệt đối, tư duy “chủ nhân” (ownership mindset). Sinh viên ra trường không cần onboarding (huấn luyện nhập môn) nữa.
Di sản bền vững: Khác với BCCI đã sụp đổ, GIKI và FAST/NUCES hiện vẫn hoạt động mạnh mẽ, nằm trong Top các trường đại học kỹ thuật hàng đầu Pakistan. Đây là bằng chứng cho thấy khía cạnh “social entrepreneur” của Abedi có giá trị thực, bền vững hơn cả đế chế ngân hàng ông xây dựng – một nghịch lý đau lòng nhưng đầy bài học: Tài sản vô hình (nhân tài, văn hóa, tri thức) sống lâu hơn tài sản hữu hình (tiền, tòa nhà, giấy phép) khi cấu trúc quản trị (governance) thất bại.
Vụ bê bối BCCI: Quy mô, thủ đoạn gian lận và cơ chế che giấu
Vụ bê bối BCCI là vụ gian lận tài chính hệ thống, quy mô lớn và phức tạp nhất lịch sử ngân hàng hiện đại, bao gồm rửa tiền, cho vay vi phạm quy định, gian dối báo cáo tài chính và che giấu tổn thất khổng lồ qua một cấu trúc pháp lý rối rắm, đa tầng trên khắp lục địa. Chính bản chất “kết cấu hóa gian lận” (structured fraud) này – nơi sai phạm không phải là ngoại lệ mà là quy tắc vận hành hàng ngày – đã khiến giới điều tra và truyền thông quốc tế đặt cho BCCI biệt danh sỉ nhục “Bank of Crooks and Criminals International” (Ngân hàng Quốc tế của Kẻ Lừa Đảo và Tội Phạm).
Để hiểu được tại sao một ngân hàng có thể vận hành trá hình như vậy trong hơn một thập kỷ, cần nhìn thẳng vào “kiến trúc tội phạm” mà Abedi và đội ngũ quản trị cốt cán xây dựng lên. Khác với các vụ gian lận thông thường do một cá nhân hoặc nhóm nhỏ thực hiện, tại BCCI, gian lận được hệ thống hóa thành quy trình vận hành chuẩn: từ việc thiết lập hàng trăm công ty bao bọc (shell companies) tại các thiên đường thuế như Cayman Islands, Bahamas, Luxembourg, đến việc sử dụng các “tài khoản kỹ thuật” (technical accounts) để chuyển tiền lạch bạch giữa các chi nhánh, che giấu nợ xấu và thổi phồng lợi nhuận. Mô hình “ngân hàng không biên giới” mà Abedi tung hô hóa ra lại chính là “ngân hàng không giám sát” – một lỗ hổng pháp lý mà BCCI khai thác triệt để bằng cách đặt trụ sở chính thức tại Luxembourg (nơi luật ngân hàng lỏng lẻo) trong khi bộ máy điều hành thực tế nằm tại London và Abu Dhabi, khiến không một cơ quan quản lý đơn lẻ nào nắm đủ bức tranh toàn cảnh.
Báo cáo Sandstorm (1991): Kết quả điều tra của Price Waterhouse chỉ ra lỗ hổng 10-15 tỷ USD, tài khoản giả, giao dịch vòng tròn
Báo cáo Sandstorm – bản điều tra độc lập do Price Waterhouse thực hiện theo yêu cầu của Ban Giám đốc BCCI sau áp lực từ Bank of England – là “cái đinh cuối cùng” đóng vào nắp quan tài của ngân hàng. Công bố vào tháng 7/1991, báo cáo xác nhận lỗ hổng thực tế dao động từ 10 đến 15 tỷ USD (tương đương hơn 20 tỷ USD ngày nay), con số lớn gấp nhiều lần vốn chủ sở hữu báo cáo. Ba trụ cột của sự gian dối được phơi bày trắng trợn:
Thứ nhất, hệ thống tài khoản giả và giao dịch vòng tròn (round-trip transactions). BCCI tạo ra hàng nghìn tài khoản ảo dưới tên các công ty bao bọc do chính ngân hàng kiểm soát. Tiền được vay ra cho “khách hàng” này, sau đó quay lại BCCI qua “khách hàng” kia, được ghi nhận là vốn mới, tiền gửi mới hoặc lợi nhuận từ hoạt động cho vay. Vòng lặp này thổi phồng bảng cân đối kế toán, che giấu thực tế các khoản nợ xấu đã bị vỡ nợ từ lâu (notably các khoản cho vay cho các tập đoàn tại Pakistan, UAE và các cá nhân quyền lực).
Thứ hai, việc che giấu tổn thất qua cấu trúc pháp lý rối rắm. BCCI không phải là một thực thể pháp lý đơn lẻ mà là một “hải tinh” (medusa) gồm BCCI Holdings (Luxembourg), BCCI SA (Luxembourg), International Credit and Investment Company (ICIC – Cayman), và hàng chục chi nhánh, công ty con tại 70 quốc gia. Cấu trúc này cho phép chuyển nợ xấu từ sổ sách đơn vị này sang đơn vị khác, nạp vốn vòng tròn giữa các đơn vị trong hệ thống, và quan trọng nhất: không cơ quan giám sát nào có quyền truy cập toàn bộ dữ liệu hợp nhất. Bank of England chỉ thấy bức tranh của chi nhánh London; New York Fed chỉ thấy chi nhánh New York; Luxembourg chỉ thấy holding company. Không ai thấy toàn bộ “con quái”.
Thứ ba, sự التواطئ (collusion) của cấp cao. Báo cáo Sandstorm kết luận rằng đây không phải lỗi của nhân viên cấp thấp mà là “một văn hóa gian lận được chỉ đạo từ cấp cao nhất”. Các giao dịch phức tạp nhất, như việc che giấu nợ của Ghaith Pharaon (một đối tác lớn của Abedi) hay tài trợ cho các khoản vay vi phạm giới hạn cho vay lớn (large exposure limits), đều cần sự phê duyệt và chỉ đạo trực tiếp từ Abedi, Swaleh Naqvi (CEO) và nhóm “Committee of 5” (Ủy ban 5 người nắm quyền quyết định tối cao).
Vai trò của Abedi: Là chủ não, chỉ đạo cấp cao che đậy thực trạng tài chính, sử dụng quyền lực ảnh hưởng đến chính trị/địa phương để cản trở giám sát

Có thể bạn quan tâm: Streamer Hưng Hại Não Là Ai? Tên Thật, Tiểu Sử, Lối Chơi Game Và Những Tranh Cãi Nổi Bật
Agha Hasan Abedi không phải là một người bị động không biết chuyện; ông là kiến trúc sư và người điều khiển trung tâm của cả cơ chế gian lận này. Các bằng chứng từ báo cáo Sandstorm, lời khai của Swaleh Naqvi sau này, và các phiên tòa tại New York đều chỉ ra vai trò chủ chốt của ông theo ba chiều:
- Thiết kế cấu trúc quản trị phi chuẩn mực: Abedi kiên quyết phản đối việc thiết lập bộ phận kiểm soát nội bộ (internal audit), tuân thủ (compliance) và quản trị rủi ro (risk management) độc lập. Ông tin vào “trực giác” và “niềm tin cá nhân” (personal loyalty) hơn là hệ thống quy trình. Ông bổ nhiệm những người trung thành tuyệt đối (thường là đồng hương, đồng胞 Pakistan) vào các vị trí then chốt tại các chi nhánh quan trọng (London, New York, Abu Dhabi, Karachi) để đảm bảo các chỉ thị che giấu nợ xấu được thực thi không bị chất vấn.
- Huy động ảnh hưởng chính trị để che chở: Abedi sử dụng mạng lưới quan hệ khổng lồ với giới quyền quý Abu Dhabi (đặc biệt là Sheikh Zayed bin Sultan Al Nahyan), chính phủ Pakistan, và các chính khách phương Tây để tạo ra “chiếu bài miễn trừ trách nhiệm” (political cover). Khi Bank of England hoặc Fed Mỹ tăng cường giám sát, Abedi thường vận động các chính phủ can thiệp ngoại giao, đe dọa rút vốn đầu tư hoặc sử dụng mối quan hệ cá nhân với các nhà lãnh đạo để làm chậm quá trình điều tra. Vụ việc nổi tiếng nhất là việc Abedi thuyết phục Sheikh Zayed tiêm thêm vốn vào BCCI qua Abu Dhabi Investment Authority (ADIA) vào cuối những năm 80, đồng thời cam kết “giải quyết” các vấn đề giám sát – một lời hứa không bao giờ được giữ.
- Chủ mưu các giao dịch “cứu vớ” thất bại: Khi First American Bankshares (ngân hàng ở Washington DC mà BCCI mua bí mật qua người đùi) gặp khó khăn tài chính, Abedi chỉ đạo BCCI tiêm vốn trái phép, sử dụng tiền của các khách hàng BCCI khác để bù đắp lỗ hổng cho First American, che mắt cơ quan quản lý Mỹ rằng First American vẫn khỏe mạnh. Đây là hành vi vi phạm trực tiếp luật ngân hàng Mỹ (Bank Holding Company Act) và là bằng chứng rõ ràng nhất cho ý định gian dối có chủ đích của ông.
Các đối tượng, tổ chức và quốc gia bị liên lụy
Danh sách khách hàng và bên liên quan của BCCI đọc như một “danh bạ đen” của chính trị, tình báo và tội phạm quốc tế thập niên 80. Sự hiện diện của các thực thể này không phải ngẫu nhiên; BCCI chủ động tìm kiếm và phục vụ các khách hàng bị các ngân hàng chính thống từ chối do rủi ro uy tín (reputational risk) hoặc vi phạm luật rửa tiền (AML).
- Manuel Noriega (Panama): Tướng độc tài Panama sử dụng BCCI để rửa tiền từ buôn bán ma túy và mua bán vũ khí. Tài khoản của Noriega tại chi nhánh BCCI Panama là một trong những “tài khoản vàng” được bảo vệ đặc biệt, không xuất hiện trên hệ thống báo cáo thường quy.
- Các cártel ma túy Medellín (Colombia): BCCI là ngân hàng chính thức rửa tiền cho Pablo Escobar và Gonzalo Rodriguez Gacha. Tiền ma túy được gửi tiền mặt khổng lồ tại các chi nhánh BCCI ở Miami, Panama và châu Âu, sau đó được “rửa sạch” qua hệ thống chuyển tiền nội bộ phức tạp của BCCI (hệ thống “wire transfer” riêng biệt, không qua SWIFT chuẩn) để trả cho các nhà sản xuất coca ở Peru/Bolivia và mua vũ khí.
- CIA và các chiến dịch bí mật (theo lời khai và tài liệu giải mật): BCCI bị cáo buộc là “ngân hàng của CIA” để tài trợ cho Contras tại Nicaragua (vi phạm sửa đổi Boland của Quốc hội Mỹ), tài trợ cho Mujahideen tại Afghanistan, và là kênh chuyển tiền cho vụ Iran-Contra. Dù CIA phủ nhận quan hệ “chủ – tớ”, các nhân viên CIA (như Theodore Shackley) làm cố vấn cho BCCI, và BCCI xử lý hàng chục triệu USD cho các 작전 bí mật này. Abedi đã biến BCCI thành một công cụ tài chính phi chính thức của địa chính trị Chiến tranh Lạnh, đổi lấy sự che chở và thông tin tình báo.
- Chính phủ Abu Dhabi và Sheikh Zayed: Là cổ đông lớn nhất (thông qua ADIA và các công ty liên kết), Abu Dhabi không chỉ cung cấp vốn mà cả uy tín chính trị để BCCI mở rộng. Khi BCCI sụp đổ, Abu Dhabi mất khoảng 1-2 tỷ USD và phải đối mặt với các vụ kiện từ phía người nợ.
- Hàng loạt chính khách, trí thức và tổ chức từ thiện: Từ chính phủ Philippines (dưới Marcos), Tanzania, đến các tổ chức từ thiện Hồi giáo, nhiều thực thể dùng BCCI để chuyển tiền qua biên giới tránh sự chú ý của cơ quan thuế hoặc điều tra tài chính.
Hậu quả lan truyền: Sụp đổ làm rung chuyển hệ thống tài chính quốc tế, hàng triệu khách hàng nhỏ mất tiền, hàng nghìn nhân viên mất việc
Khi BCCI sụp đổ, thiệt hại không chỉ dừng lại ở các “cá mập”. Hàng triệu khách hàng nhỏ – nông dân tại Pakistan, nhân viên văn phòng tại Tanzania, chủ doanh nghiệp nhỏ tại Hong Kong, người lao động di cư gửi tiền về quê – mất trắng tiền毕生积蓄 (tiết kiệm cả đời). Tại Pakistan đơn lẻ, hơn 1 triệu tài khoản bị đóng băng. Tại Anh, các hội đồng địa phương (local authorities) mất hàng chục triệu bảng tiền công quỹ đã gửi tại BCCI vì lãi suất cao hơn ngân hàng khác. Hơn 14.000 nhân viên trên toàn thế giới mất việc làm trong một đêm, nhiều người không nhận được tiền lương chậm hay tiền thâm niên. Vụ việc buộc Committee Basel (Uy ban Basel) phải viết lại tiêu chuẩn giám sát liên ngân hàng (Basel I -> Basel II), thành lập Financial Stability Board (FSB) và thúc đẩy sự ra đời của các cơ chế hợp tác điều tra xuyên biên giới (như Wolfsberg Group) – những bài học đắt giá được trả bằng sự phá sản của hàng triệu người vô tội.
Sụp đổ, truy tố và những năm cuối đời
Ngày 5 tháng 7 năm 1991 đi vào lịch sử tài chính như ngày các nhà điều hành ngân hàng trung tâm của 7 quốc gia (Anh, Mỹ, Luxembourg, Tây Ban Nha, Pháp, Thụy Sĩ, Pakistan) thực hiện một hành động chưa từng có: đồng loạt thu giữ tài sản, đóng cửa BCCI trong một chiến dịch phối hợp bí mật mang tên mã “Operation Sandstorm” (Chiến dịch Bão Cát). Đây là vụ đóng cửa ngân hàng đồng bộ lớn nhất lịch sử, chấm dứt 19 năm sự trá hình của đế chế “không biên giới”.
Hành động này không phải là quyết định tự phát mà kết quả của quá trình điều tra kéo dài nhiều năm, đỉnh điểm là báo cáo Sandstorm. Giữa đêm ngày 5/7 (giờ London), các quan chức Bank of England đột nhập trụ sở BCCI tại 10-16 Pall Mall, London. Cùng lúc đó, New York Fed phong tỏa chi nhánh New York, các cơ quan tại Luxembourg, Paris, Madrid, Geneva, Karachi làm y như nhau. Mục tiêu: ngăn chặn việc BCCI chuyển tài sản, hủy bỏ bằng chứng hoặc tuyên bố phá sản theo thứ tự ưu tiên có lợi cho các cổ đông lớn (Abu Dhabi) thay vì người nợ nhỏ. Việc phối hợp này đánh dấu sự trưởng thành của giám sát xuyên biên giới (cross-border supervision) – một tiền đề trực tiếp cho các khung pháp lý sau này như Nghị định Brussels (EU) hay Luật Dodd-Frank (Mỹ).
Kết cục pháp lý: Abedi bị truy nã quốc tế, Anh yêu cầu dẫn độ nhưng Pakistan từ chối do lý do sức khỏe. Abedi nhận tội tại Pakistan (1997) nhưng không ngồi tù, mất năm 1995 tại Karachi
Sau khi sụp đổ, Abedi trốn về Karachi, Pakistan – nơi ông được coi như anh hùng quốc gia, người đưa ngân hàng Pakistan ra thế giới. Anh (UK) đã phát lệnh truy nã quốc tế qua Interpol và chính thức yêu cầu Pakistan dẫn độ Abedi và Swaleh Naqvi để đứng trước tòa án Anh về các tội danh gian lận, rửa tiền và vi phạm luật ngân hàng. Tuy nhiên, chính phủ Pakistan (dưới Thủ tướng Nawaz Sharif) từ chối dẫn độ, lý do là Abedi đã già (sinh 1922), sức khỏe suy yếu nghiêm trọng (đau tim, tiểu đường, sau đột quỵ) và “đã cống hiến lớn cho đất nước”.
Thay vào đó, Pakistan tự tự quyết xử Abedi. Năm 1997, sau nhiều lần trì hoãn do sức khỏe, Abedi xuất hiện tại Tòa án Đặc biệt Ngân hàng (Banking Court) Karachi. Ông nhận tội (pleaded guilty) các tội danh: gian lận, vi phạm luật ngân hàng Pakistan, và quản lý sai quy định dẫn đến tổn thất cho người nợ. Tòa án phán quyết phạt tiền 17 triệu Rupee Pakistan (khoảng 400.000 USD thời điểm đó) và cấm vĩnh viễn nắm giữ chức vụ quản lý ngân hàng. Quan trọng nhất: Abedi không phải ngồi tù. Lý do tòa án nêu: tuổi cao, sức khỏe kém, và đã nhận tội. Ông qua đời chỉ vài tháng sau đó, vào tháng 8 năm 1995 (lưu ý: một số nguồn ghi 1995, một số ghi 1996 do sự nhầm lẫn giữa năm nhận tội và năm mất; Abedi mất ngày 5/8/1995 tại Karachi), mang đi bí mật về toàn bộ phạm vi tài sản ẩn giấu và mạng lưới tình báo đến tận mồ mả.
Swaleh Naqvi (CEO) sau đó bị bắt tại Anh (1991), nhận tội năm 1993, bị phạt tù 6 năm (giảm còn 3 năm nhờ hợp tác), và qua đời năm 2012. Nhiều giám đốc cấp trung khác bị truy tố tại Mỹ, Anh, UAE.

Có thể bạn quan tâm: Tiểu Sử Nghệ Thuật & Hành Trình Sáng Tạo Của Họa Sĩ Thăng Fly (bùi Đình Thăng)
Kết quả bồi thường: Quá trình thanh lý kéo dài hàng chục năm, creditors chỉ nhận lại một phần nhỏ vốn (khoảng 90% sau 20 năm nhờ bán tài sản First American Bank)
Quá trình thanh lý (liquidation) BCCI là một trong những vụ án phá sản phức tạp, tốn kém và kéo dài nhất lịch sử (qua các công ty thanh lý: BCCI Liquidators, Deloitte & Touche). Người nợ không担保 (unsecured creditors) – bao gồm hầu hết khách hàng gửi tiền nhỏ – phải chờ đợi hơn 20 năm để thấy tiền.
- Giai đoạn đầu (1991-2000): Chỉ hoàn trả được khoảng 10-15% nợ. Hầu hết tài sản BCCI trên thế giới (tòa nhà, khoản vay, cổ phần) đều bị vay mượn chéo, thế chấp chồng chéo hoặc thuộc về các công ty bao bọc, khiến việc xác định tài sản thực cực kỳ khó khăn. Chi phí luật sư, thanh tra ăn mòn phần lớn giá trị tài sản thu hồi được.
- Điểm đột phá: Việc bán First American Bankshares (ngân hàng BCCI mua bí mật qua người đùi tại Washington) cho First Union Corp (nay là Wells Fargo) năm 1993 với giá 1.2 tỷ USD (sau đó bán lại cho AmSouth). Số tiền này, cùng với việc bán BCCI Hong Kong cho Standard Chartered, BCCI Kenya cho Barclays, và các tài sản khác, tạo ra quỹ bồi thường chính.
- Kết quả cuối cùng (khoảng 2012-2015): Sau hơn 20 năm, người nợ không担保 nhận lại được khoảng 90-95% giá trị nợ gốc (principal) – một tỷ lệ hoàn trả cực kỳ hiếm thấy trong lịch sử phá sản ngân hàng quốc tế. Tuy nhiên, lãi suất chậm trả, chi phí cơ hội, và nỗi đau mất mát 20 năm không thể bồi thường. Nhiều khách hàng đã qua đời trước khi nhận được tiền; nhiều doanh nghiệp nhỏ đã phá sản vì dòng tiền bị kẹt tại BCCI.
Vụ BCCI để lại di sản hai mặt: một bên là hệ thống quy tắc ngân hàng chặt chẽ hơn ngày nay (Know Your Customer – KYC, Anti-Money Laundering – AML, Basel Accords, Cross-border resolution regimes); bên kia là những vết sẹo không bao giờ lành trên hàng triệu người tin tưởng vào lời hứa “ngân hàng không biên giới” của một nhà tầm nhìn biến mình thành kiến trúc sư của sự gian lận.
Di sản, triết lý quản trị và những góc nhìn đa chiều về Abedi
Tuy nhiên, để hiểu trọn vẹn câu chuyện BCCI và nhân vật Agha Hasan Abedi, không thể dừng lại tại sàn giao dịch hay tòa án. Phía sau vụ sụp đổ tài chính khổng lồ kia, tồn tại một lớp ý nghĩa sâu hơn: một triết lý quản trị phi chuẩn mực, một văn hóa tổ chức độc đáo và những mốc nối bí ẩn với địa chính trị chiến tranh lạnh. Chính sự pha trộn giữa tầm nhìn xã hội, phong cách lãnh đạo tập trung và vai trò nghi ngờ trong các hoạt động tình báo đã tạo nên một di sản hai mặt – vừa là bài học quản trị, vừa là lời cảnh báo cho hệ thống tài chính toàn cầu.
Triết lý “Social Entrepreneur” và tư duy nhân văn trong kinh doanh
Agha Hasan Abedi không coi ngân hàng đơn thuần là nơi trung chuyển vốn; ông định nghĩa nó là công cụ phát triển xã hội, nơi con người là tài sản quý giá hơn lợi nhuận. Khác hẳn với mô hình ngân hàng phương Tây tập trung vào bảng cân đối kế toán và lợi nhuận cổ đông (shareholder value), “Abedi’s Philosophy” đặt nhân lực (human capital) vào trung tâm mọi quyết định chiến lược.
Cụ thể, triết lý này thể hiện qua ba trụ cột hành động. Thứ nhất, chương trình đào tạo hệ thống tại BCCI Staff College (thường đặt tại Karachi và sau này mở rộng ra London, Abu Dhabi). Không chỉ dạy kỹ năng ngân hàng, chương trình này thâu nạp tư duy “BCCI Family” – một văn hóa gắn kết gần như fanatic, nơi nhân viên được xoay vòng (job rotation) liên tục qua các chi nhánh tại 70 quốc gia để hiểu rõ rủi ro và cơ hội đa văn hóa. Thứ hai, chính sách thăng tiến dựa trên năng lực và lòng trung thành cá nhân thay vì bằng cấp hay cổ phần, tạo ra một đội ngũ quản trị trung thành tuyệt đối, sẵn sàng làm việc 16-18 giờ/ngày vì niềm tin vào sứ mệnh “ngân hàng không biên giới”. Thứ ba, đầu tư vào giáo dục dài hạn thông qua việc thành lập Ghulam Ishaq Khan Institute of Engineering Sciences and Technology (GIKI) và Foundation for Advancement of Science and Technology (FAST) tại Pakistan. Hai tổ chức này không phải quà tặng từ thiện đơn thuần; chúng là “lò đào tạo” cung cấp nhân lực kỹ thuật, quản trị và công nghệ cao cho chính hệ sinh thái BCCI và ngành ngân hàng Pakistan.
Tuy nhiên, cái bẫy của triết lý nhân văn này nằm ở chỗ: văn hóa “gia đình” đã biến thành “mật đoàn”. Sự gắn kết quá mạnh, thiếu kiểm soát độc lập (independent oversight) và niềm tin tuyệt đối vào người lãnh đạo đã khiến các nhân viên che giấu lỗi lầm cho nhau, thực hiện các giao dịch vi phạm quy định vì “tốt cho BCCI”, và cuối cùng trở thành đồng phạm trong hệ thống gian lận hệ thống. Triết lý “social entrepreneur” đã bị biến dạng thành công cụ để hợp pháp hóa sự thiếu minh bạch.
Phong cách lãnh đạo “Abedi Way”: Quyền lực tập trung, trực giác và rủi ro cực đoan
Nếu triết lý là “tâm”, thì “Abedi Way” là “bộ xương” vận hành đế chế BCCI – một phong cách lãnh đạo dựa trên trực giác cá nhân, quyền lực tập trung tuyệt đối và mạng lưới quan hệ thân tín, hoàn toàn bỏ qua hệ thống kiểm soát nội bộ (internal control) chuẩn mực quốc tế.
Abedi quản trị ngân hàng như một gia trưởng quản trị gia tộc lớn. Ông không tin vào các ủy ban rủi ro, bộ phận tuân thủ (compliance) hay kiểm toán nội bộ độc lập – những khái niệm cốt lõi của Basel Accords. Thay vào đó, ông ra quyết định cho vay hàng trăm triệu USD dựa trên “lòng tin” vào đối tác, “trực giác” về xu hướng thị trường hoặc “quan hệ cá nhân” với các thành viên hoàng gia Abu Dhabi, Saudi Arabia và các nhà lãnh đạo nước đang phát triển. Khả năng huy động vốn khổng lồ từ giới quyền quý Trung Đông (đặc biệt là Sheikh Zayed bin Sultan Al Nahyan của Abu Dhabi) nhờ mạng lưới bạn bè, đồng học và sự uy tín cá nhân là điểm mạnh tuyệt vời, giúp BCCI mở rộng tốc độ ánh sáng mà không cần quy trình due diligence phức tạp.
Nhưng điểm mạnh đó chính là điểm yếu tử huyết (fatal flaw). Cấu trúc sở hữu phức tạp, đa tầng (holding companies, shell companies tại Cayman, Luxembourg) được thiết kế không để tối ưu thuế hay rủi ro, mà để che giấu sự tập trung quyền lực của Abedi. Không ai trong hội đồng quản trị (board) – bao gồm cả các cựu quan chức cao cấp Anh, Mỹ, Pakistan – có đủ thông tin hoặc quyền lực để thách thức ông. Khi các tổn thất dồn dập xảy ra do cho vay bất cẩn (ví dụ: cho vay cho các tập đoàn xây dựng Middle East vỡ nợ, đầu tư bất động sản thất bại tại Mỹ), Abedi chọn cách “gian dối báo cáo” (window dressing) – chuyển nợ xấu qua các công ty con, tạo giao dịch vòng tròn (round-tripping) để làm đẹp báo cáo tài chính – thay vì công khai và xử lý. Phong cách “Abedi Way” đã biến một ngân hàng tiềm năng thành một “hộp đen” tài chính, nơi không ai từ bên ngoài, kể cả kiểm toán viên Price Waterhouse, có thể nhìn thấu thực hư cho đến khi quá muộn.
Những cáo buộc liên quan tình báo và địa chính trị Guerre Froide
Một trong những góc nhìn gây tranh cãi nhất và chưa bao giờ được giải quyết triệt để là vai trò của BCCI như một “ngân hàng bóng” (shadow bank) phục vụ cho các hoạt động tình báo phương Tây trong thời Chiến tranh Lạnh. Các tài liệu giải mật, lời khai của cựu nhân viên CIA, và báo cáo Kerry Report (1992) của Thượng viện Mỹ đều chỉ ra BCCI bị cáo buộc là kênh tài chính cho: tài trợ Contras tại Nicaragua (vi phạm sửa đổi Boland), chuyển vũ khí cho Afghanistan mujahideen, và rửa tiền trong vụ Iran-Contra affair.
Câu hỏi cốt lõi vẫn là: Abedi là người bị 이용 (thuận tiện) hay chủ động kiến tạo (architect) các kênh tài chính ngầm này? Góc nhìn đầu tiên cho rằng Abedi, với mạng lưới chi nhánh tại các “vùng xám” (Panama, Nicaragua, Afghanistan, Pakistan) và cấu trúc bảo mật tuyệt đối, là đối tác lý tưởng mà CIA tìm kiếm để bỏ qua sự giám sát của Quốc hội Mỹ. Ông chỉ cung cấp “hạ tầng tài chính” (plumbing) đổi lấy sự che chở chính trị và giấy phép hoạt động tự do. Góc nhìn thứ hai, được ủng hộ bởi một số nhà điều tra, cho rằng Abedi chủ động tiếp cận các cơ quan tình báo, đề xuất dịch vụ “off-the-books” để đổi lấy sự bảo vệ cho mô hình kinh doanh rủi ro, vi phạm pháp luật của chính mình. Ông biến BCCI thành “quá quan trọng để sụp đổ” (too big to fail) trong mắt một số quyền lực địa chính trị.
Dù tranh luận chưa có kết luận chính thức, nhưng thực tế BCCI hoạt động tự do tại nhiều quốc gia nhạy cảm, được cấp giấy phép tại New York (First American Bank) dù có dấu hiệu vi phạm rõ ràng, và sự can thiệp chậm trễ của các cơ quan 집행 pháp (law enforcement) ở Anh, Mỹ cho thấy sự dung túng ngầm hiểu từ cấp cao. Abedi đã lợi dụng địa chính trị Chiến tranh Lạnh như một “chiếc khiên” – và khi Chiến tranh Lạnh kết thúc, chiếc khiên đó biến mất, để lại BCCI trần trụi trước sự truy tố toàn diện.
Đánh giá lịch sử: Nhà tầm nhìn hay kiến trúc sư của sự gian lận?
Đánh giá lịch sử về Agha Hasan Abedi không thể gom vào một nhãn đơn giản; nó là một phổ đối lập gay gắt, phản ánh đúng bản chất hai mặt của di sản ông để lại.
Một bên, góc nhìn từ cựu nhân viên BCCI (BCCI Insights, LinkedIn groups), nhiều nhà lãnh đạo Pakistan và các nước đang phát triển vẫn tôn vinh ông như một “Visionary” (Nhà tầm nhìn) và “Motivator” (Người truyền cảm hứng). Họ nhắc đến việc BCCI đưa ngân hàng hiện đại đến các vùng sâu, vùng xa, tài trợ cho hội nhập tài chính của các nước OPEC, non-aligned, xây dựng trường học, bệnh viện, và tạo ra một thế hệ ngân hàng gia Pakistan giỏi nhất. Trong góc nhìn này, vụ sụp đổ là kết quả của “mưu toan chính trị phương Tây” muốn tiêu diệt một ngân hàng thứ ba thế giới đang đe dọa thống trị.
Bên kia, New York Times, The Guardian, Financial Times, và các báo cáo điều tra chính thức (Sandstorm, Kerry Report) khắc họa ông như một “Fraudster” (Kẻ gian lận) và “Shadowy Figure” (Nhân vật bí ẩn) – kiến trúc sư của “vụ gian lận tài chính lớn nhất thế kỷ 20”. Họ chỉ ra bản chất tội phạm: rửa tiền cho cártel ma túy Medellín, cho vay ảo cho các công ty ma (shell companies), hối lộ quan chức, và che giấu tổn thất 10-15 tỷ USD qua cấu trúc pháp lý rối rắm.
Bài học cho ngành tài chính hiện đại rút ra từ sự đối lập này không phải là phán xét đạo đức, mà là cảnh báo hệ thống (systemic warning):
1. Rủi ro ngân hàng bóng (Shadow Banking): BCCI hoạt động như một thực thể ngân hàng toàn cầu mà không chịu sự giám sát liên hợp (consolidated supervision) thực sự. Ngày nay, các quỹ đầu tư, fintech, và tiền mã hóa (crypto) đang lặp lại mô hình “không biên giới” này.
2. Cấu trúc sở hữu mờ ám (Opaque Ownership): Việc sử dụng hàng chục lớp holding, trust, shell company tại thiên đường thuế để che giấu chủ sở hữu thực sự (Ultimate Beneficial Owner – UBO) vẫn là thủ đoạn phổ biến. BCCI là minh chứng đau đớn nhất cho thấy lý do KYC (Know Your Customer) và UBO registry là bắt buộc.
3. Hợp tác giám sát xuyên biên giới (Cross-border Supervision): Vụ sụp đổ BCCI trực tiếp dẫn đến sự ra đời của Basel Committee on Banking Supervision (BCBS) các tiêu chuẩn cốt lõi (Core Principles), và sau này là Financial Stability Board (FSB). Bài học máu lửa: không nhà điều hành quốc gia nào có thể giám sát đơn độc một ngân hàng đa quốc gia; sự chia sẻ thông tin và điều phối giải quyết khủng hoảng (cross-border resolution) là sinh tử.
Tóm lại, Agha Hasan Abedi là một nhà quản trị phi chuẩn mực (unconventional manager) – người đã dùng trực giác, nhân văn và địa chính trị để xây dựng một kỳ quan, nhưng cũng chính những công cụ đó đã biến kỳ quan đó thành một cỗ máy gian lận tự hủy diệt. Di sản của ông không phải là BCCI (đã tan rã), mà là hệ thống quy tắc ngân hàng chặt chẽ hơn ngày nay – được viết bằng nỗi đau của hàng triệu nạn nhân và sự sụp đổ của một đế chế “không biên giới”.
Cập Nhật Lúc Tháng 8 2, 2026 by admin
