Robert Kiyosaki là một nhà đầu tư, doanh nhân, tác giả và diễn giả giáo dục tài chính người Mỹ, sinh năm 1947 tại Hilo, Hawaii, nổi tiếng toàn cầu nhờ cuốn sách “Cha Giàu Cha Nghèo” (Rich Dad Poor Dad) xuất bản năm 1997. Ông là người sáng lập Rich Dad Company – tập đoàn giáo dục tài chính cung cấp sách, trò chơi mô phỏng, khóa học và chương trình huấn luyện giúp hàng triệu người thay đổi tư duy về tiền bạc. Với vai trò là một nhà đầu tư thực chiến chuyên về bất động sản, kim loại quý và doanh nghiệp, Kiyosaki đã xây dựng danh tiếng dựa trên khả năng đơn giản hóa các khái niệm tài chính phức tạp thành những bài học dễ hiểu, áp dụng được cho người bình thường.
Bài viết này sẽ triển khai toàn diện chân dung Robert Kiyosaki từ định danh cơ bản, qua những bước ngoặt quyết định trong sự nghiệp, đến triết lý cốt lõi trong “Cha Giàu Cha Nghèo”, mô hình Quadrant Dòng Tiền (Cashflow Quadrant) và hệ thống 7 cấp độ đầu tư phân tầng tư duy người giàu. Phần mở rộng sẽ cung cấp danh sách tác phẩm kinh điển, các dự báo thị trường gần đây, công cụ thực hành Cashflow và góc nhìn cân bằng về những tranh cãi xoay quanh ông.
Hãy cùng bắt đầu hành trình khám phá tư duy tài chính của một trong những nhà giáo dục tài chính có ảnh hưởng nhất thế giới hiện nay.
Robert Kiyosaki là ai? – Chân dung nhà đầu tư & tác giả “Cha Giàu Cha Nghèo”
Robert Kiyosaki (Robert Toru Kiyosaki) là nhà đầu tư, doanh nhân, tác giả bestseller quốc tế và diễn giả giáo dục tài chính người Mỹ, sinh ngày 8 tháng 4 năm 1947 tại Hilo, Hawaii, được biết đến rộng rãi nhất qua tác phẩm “Cha Giàu Cha Nghèo” và vai trò người sáng lập Rich Dad Company.
Tiếp theo, chúng ta sẽ đi sâu vào các khía cạnh hình thành nên thương hiệu cá nhân và triết lý tài chính của ông.
Tên đầy đủ, quốc tịch, năm sinh và vai trò chính
Robert Toru Kiyosaki mang dòng máu Nhật – Mỹ, sinh ra trong một gia đình lao động trung lưu tại Hilo, Hawaii. Cha ông, Ralph H. Kiyosaki, là một quan chức giáo dục có bằng tiến sĩ, người mà sau này trở thành mẫu hình “Cha Nghèo” trong cuốn sách nổi tiếng. Mẹ ông, Marjorie O. Kiyosaki, là một y tá. Năm 1947 đánh dấu sự ra đời của ông trong bối cảnh Hawaii chưa phải là bang của Mỹ (Hawaii chính thức trở thành bang thứ 50 năm 1959), một chi tiết nhỏ nhưng phản ánh bối cảnh lịch sử đặc thù của thời kỳ đầu đời.
Vai trò chính của Kiyosaki trong mắt công chúng hiện nay tập trung vào bốn trụ cột: nhà đầu tư thực chiến (chuyên bất động sản cho thuê, mỏ dầu, vàng, bitcoin), doanh nhân serial (sáng lập và bán nhiều công ty trước khi thành công với Rich Dad), tác giả prolifically (hơn 26 cuốn sách, dịch ra 51 ngôn ngữ, bán hơn 41 triệu bản trên toàn cầu) và diễn giả giáo dục tài chính (tổ chức hàng trăm seminar, workshop trên khắp năm châu). Sự kết hợp hiếm có giữa “làm giàu thực tế” và “giáo dục đại chúng” tạo nên uy tín riêng biệt so với nhiều chuyên gia tài chính chỉ nói trên lý thuyết.
Tác phẩm điển hình “Rich Dad Poor Dad” và Rich Dad Company
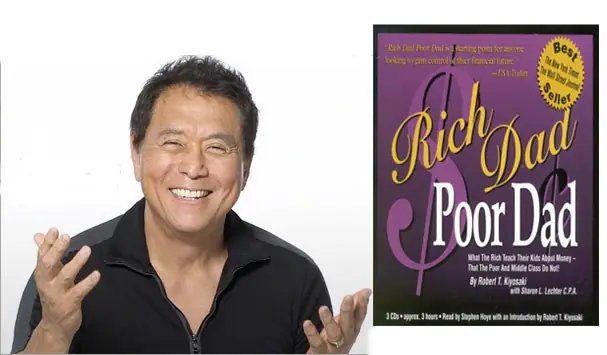
“Cha Giàu Cha Nghèo” (Rich Dad Poor Dad) xuất bản tự tài năm 1997 sau khi bị hơn 20 nhà xuất bản từ chối, sau đó được Warner Books phát hành lại năm 2000 và trở thành hiện tượng văn hóa tài chính toàn cầu. Cuốn sách không chỉ bán chạy mà còn thay đổi cách hàng triệu người hiểu về tài sản, nợ nợ và tự do tài chính. Cốt truyện xoay quanh sự đối lập giữa cha ruột (Cha Nghèo – người có bằng cấp cao, làm việc chăm chỉ nhưng luôn thiếu tiền) và cha bạn thân Mike (Cha Giàu – người bỏ học lớp 8, xây dựng đế chế kinh doanh, dạy Kiyosaki rằng “người giàu không làm việc vì tiền, tiền làm việc cho họ”).
Rich Dad Company được thành lập chính thức năm 1997 như một công ty giáo dục, không phải công ty đầu tư. Mô hình kinh doanh cốt lõi bao gồm: xuất bản sách (Rich Dad Press), phát triển trò chơi mô phỏng tài chính (Cashflow 101, 202, Cashflow for Kids), tổ chức khóa học đào tạo (Rich Dad Education, Rich Dad Coaching), cấp quyền thương hiệu (franchise) và xây dựng cộng đồng học viên toàn cầu. Tập đoàn hoạt động theo triết lý “giáo dục tài chính cho mọi người” – một sứ mệnh Kiyosaki tuyên bố suốt ba thập kỷ qua. Dù từng đối mặt tranh cãi về mô hình đa cấp (MLM) trong hệ thống phân phối khóa học và vụ phá sản của công ty liên kết Rich Global LLC năm 2012, thương hiệu Rich Dad vẫn duy trì vị thế dẫn đầu ngành giáo dục tài chính phi chính quy.
Những cột mốc sự nghiệp quan trọng của Robert Kiyosaki
Sự nghiệp của Robert Kiyosaki trải qua 5 giai đoạn quyết định: khởi nghiệp sớm với các ý tưởng sản phẩm tiêu dùng, trải qua phá sản và tái cấu trúc tư duy, bùng nổ với “Cha Giàu Cha Nghèo” năm 1997, xây dựng hệ sinh thái Rich Dad Global, và mở rộng các dự án giáo dục tài chính đa dạng.
Dưới đây là phân tích chi tiết từng cột mốc theo trình tự thời gian, phản ánh sự tiến hóa từ một doanh nhân thử thách thành một nhà tư tưởng tài chính toàn cầu.
Khởi nghiệp sớm: Ví du lịch Velcro và áo nỉ Surfer – Bài học về sản phẩm và thị trường
Năm 1977, sau khi xuất ngũ Hải quân và làm việc bán máy photocopy cho Xerox (nơi ông học được kỹ năng bán hàng – “kỹ năng số 1” theo ông), Kiyosaki khởi nghiệp đầu tiên với ví du lịch Velcro (Velcro wallet). Ý tưởng đơn giản: ví có khóa dính thay vì khóa kéo, tiện lợi cho du khách. Ông sản xuất tại Hàn Quốc, nhập về Mỹ phân phối. Sản phẩm trở thành trào lưu, xuất hiện trên các tạp chí lớn, doanh thu lên tới hàng triệu USD. Tuy nhiên, thành công nhanh chóng khiến ông chủ quan, không bảo hộ sở hữu trí tuệ, để đối thủ sao chép hàng loạt với giá rẻ hơn. Doanh thu sụt giảm, công ty đóng cửa.
Ngay sau đó, ông tiếp tục với dòng áo nỉ Surfer (nylon surfer wallets/vests) – áo khoác nhẹ, chống nước, thiết kế cho người lướn sóng. Lần này ông chú trọng branding và phân phối qua các cửa hàng thể thao. Doanh thu lại tăng vọt, nhưng ông lại mắc lỗi tương tự: không kiểm soát chuỗi cung ứng, chất lượng sản xuất ngoài quốc gia không ổn định, dẫn đến khiếu nại khách hàng và thua lỗ nặng.
Hai thất bại liên tiếp này dạy Kiyosaki bài học cốt lõi sau này ghi trong “Cha Giàu Cha Nghèo”: hệ thống (system) quan trọng hơn sản phẩm (product). Một doanh nghiệp thành công không phải do một sản phẩm hay, mà do một hệ thống bán hàng, vận hành, tài chính và nhân sự có thể nhân bản được. Đây cũng là tiền đề cho tư duy Quadrant B (Chủ doanh nghiệp) – xây dựng hệ thống tự chạy – mà ông sau này truyền cảm hứng cho hàng triệu người.
Phá sản năm 1985 & Học bài: Từ nợ nần đến cam kết giáo dục tài chính
Sau hai vụ sụp đổ kinh doanh, Kiyosaki rơi vào tình trạng phá sản thực tế (broke) năm 1985, khi mới 38 tuổi. Ông và vợ Kim Kiyosaki không có tiền thuê nhà, phải nhờ ở nhà bạn bè, sống trong xe hơi một thời gian. Nợ nần chồng chất, áp lực tâm lý lớn. Tuy nhiên, ông phân biệt rõ ràng giữa “broke” (tạm thời hết tiền) và “poor” (nghèo vĩnh viễn do tư duy) – một khái niệm then chốt sau này.
Có thể bạn quan tâm: Billy Crystal: Tiểu Sử, Sự Nghiệp Điện Ảnh & Những Vai Diễn Kinh Điển Của “người Khổng Lồ Hài Kịch” Hollywood
Trong giai đoạn đen tối này, Kiyosaki không tìm việc làm lương. Thay vào đó, ông dành toàn bộ thời gian để học tập, nghiên cứu và áp dụng các nguyên lý tài chính của “Cha Giàu” (Richard Kimi – cha bạn thân Mike). Ông đọc hàng trăm sách về đầu tư, tham gia các hội đầu tư bất động sản, học cách phân tích dòng tiền, đàm phán, và sử dụng đòn bẩy tài chính (OPM – Other People’s Money). Ông và Kim bắt đầu mua các căn hộ cho thuê nhỏ, tập trung vào dòng tiền dương (positive cashflow) thay vì chờ tăng giá (capital gains).
Bài học lớn nhất từ giai đoạn này: giáo dục tài chính là tài sản quý giá nhất, không thể mất mát. Kiyosaki nhận ra rằng hệ thống giáo dục truyền thống dạy mọi người làm nhân viên (E) và chuyên gia (S), nhưng không dạy cách trở thành chủ doanh nghiệp (B) và nhà đầu tư (I). Cam kết “giáo dục tài chính cho mọi người” ra đời từ chính trải nghiệm cá nhân đau đớn này, trở thành sứ mệnh cốt lõi của Rich Dad Company sau này.
Xuất bản “Cha Giàu Cha Nghèo” năm 1997: Từ tự xuất bản đến hiện tượng toàn cầu
Sau 10 năm tái thiết từ con số 0 (1985–1995), Kiyosaki và Kim đã đạt được tự do tài chính – dòng tiền từ tài sản vượt quá chi tiêu sinh hoạt. Năm 1997, ông quyết định viết sách chia sẻ hành trình. Bản thảo bị hơn 20 nhà xuất bản truyền thống từ chối với lý do: “quá đơn giản”, “mâu thuân với tư duy tài chính chủ lưu”, “không phù hợp độc giả đại chúng”.
Kiyosaki tự xuất bản 1.000 bản đầu tiên dưới tên Rich Dad Press, bán trực tiếp qua các hội nghị, seminar và marketing đa cấp (network marketing) – kênh phân phối ông am hiểu từ thời làm việc cho Xerox và các công ty MLM trước đây. Sách lan truyền miệng (word-of-mouth) với tốc độ khủng khiếp. Năm 2000, Warner Books (nay là Hachette) mua lại bản quyền, phát hành lại với bìa mới, và “Cha Giàu Cha Nghèo” chính thức thống trị bảng xếp hạng New York Times Bestseller liên tục hơn 6 năm (kỷ lục ít tác phẩm đạt được).
Hiện tượng này không chỉ làm giàu Kiyosaki mà còn thay đổi bản chất ngành xuất bản tài chính cá nhân: từ sách học thuật, khô khan, chuyển sang văn phong kể chuyện, đối thoại, dễ hiểu, tập trung vào tư duy (mindset) thay vì kỹ thuật (technique). Cuốn sách đã và đang được giảng dạy trong nhiều chương trình MBA, khóa học khởi nghiệp và trở thành “kinh thánh” của phong trào FIRE (Financial Independence, Retire Early) trên toàn thế giới.
Xây dựng thương hiệu Rich Dad Global: Hệ sinh thái giáo dục đa kênh
Từ năm 2000 trở đi, Kiyosaki chuyển từ “tác giả một cuốn hit” sang nhà xây dựng thương hiệu giáo dục (education brand builder). Rich Dad Company mở rộng thành Rich Dad Global với mô hình hệ sinh thái (ecosystem) bao gồm:
- Sách & Xuất bản: Hơn 26 tựa sách (series Rich Dad Advisors với các chuyên gia luật, thuế, bất động sản, chứng khoán).
- Trò chơi mô phỏng: Cashflow 101 (bàn cờ vật lý), Cashflow 202 (nâng cao), Cashflow for Kids, ứng dụng Cashflow Classic (online), Cashflow Investor (mobile).
- Đào tạo & Coaching: Rich Dad Education (seminar 3 ngày, bootcamp), Rich Dad Coaching (huấn luyện cá nhân 1-1), Rich Dad Summit (hội nghị hàng năm).
- Cấp quyền thương hiệu (Franchise): Mô hình Rich Dad Education Center tại nhiều quốc gia (đã từng mở rộng mạnh tại Úc, Canada, Châu Á, nhưng thu hẹp sau tranh cãi).
- Nội dung số & Cộng đồng: Kênh YouTube The Rich Dad Channel (hơn 3 triệu đăng ký), podcast Rich Dad Radio Show, blog, newsletter, nhóm học viên kín (Rich Dad Insider).
Điểm khác biệt của Rich Dad Global so với các công ty đào tạo tài chính khác: tích hợp “chơi – học – làm”. Học viên không chỉ nghe lý thuyết mà trải nghiệm qua trò chơi Cashflow (mô phỏng báo cáo tài chính, dòng tiền, cơ hội đầu tư), sau đó được hướng dẫn áp dụng vào thực tế qua các deal bất động sản, kinh doanh, đầu tư giấy tờ. Mô hình này tạo ra hiệu ứng mạng (network effect): học viên thành công trở thành coach, coach mở trung tâm, trung tâm thu hút học viên mới – một flywheel tự duy trì mà Kiyosaki thiết kế dựa trên tư duy Quadrant B.
Các dự án giáo dục tài chính: Từ trường học đến chính sách công
Kiyosaki không dừng lại ở cấp độ cá nhân/hộ gia đình. Hai thập kỷ qua, ông đẩy mạnh ba dự án mang tầm vóc xã hội rộng hơn:
- Chương trình “Rich Dad Financial Literacy” cho trường học: Hợp tác với một số quận/huyện tại Mỹ, Singapore, Việt Nam (thông qua đối tác cấp quyền) đưa trò chơi Cashflow và giáo trình vào giờ học ngoại khóa. Mục tiêu: trẻ em hiểu tài sản/nợ, báo cáo tài chính, dòng tiền từ sớm.
- Hành lang “Financial Education for Veterans”: Chương trình miễn phí cho cựu chiến binh Mỹ, giúp họ chuyển đổi từ tư duy quân đội (tuân thủ, an toàn) sang tư duy doanh nhân/đầu tư (rủi ro, cơ hội, dòng tiền). Kiyosaki từng là sĩ quan Hải quân, hiểu rõ tâm lý nhóm này.
- Tuyên truyền thay đổi chính sách giáo dục: Kiyosaki thường xuyên phát biểu tại Quốc hội các bang, Hội nghị G20 về giáo dục tài chính, vận động đưa “Financial Literacy” thành môn bắt buộc trong chương trình phổ thông. Ông lập luận: “Nếu không dạy trẻ em về tiền trong nhà trường, xã hội sẽ trả giá bằng nợ thẻ tín dụng, bong bóng bất động sản, và sự phụ thuộc vào an sinh xã hội.”
Năm 2020–2024, dù đã trên 70 tuổi, Kiyosaki vẫn duy trì lịch trình diễn nói dày đặc, tập trung vào chủ đề “Fake Money, Fake Assets, Fake Teachers” (Tiền giả, Tài sản giả, Giáo viên giả) – chỉ trích hệ thống tiền tệ Fiat, khuyến khích đầu tư vàng, bạc, Bitcoin, và cảnh báo về rủi ro của quỹ hưu trí truyền thống (401k, IRA). Đây là giai đoạn ông định vị mình không chỉ là giáo viên tài chính mà là nhà bình luận vĩ mô (macro commentator) với tiếng nói ảnh hưởng đến tâm lý thị trường.
Triết lý tài chính cốt lõi trong “Cha Giàu Cha Nghèo” thay đổi tư duy như thế nào?
Triết lý cốt lõi trong “Cha Giàu Cha Nghèo” xoay quanh 6 bài học chính nhằm chuyển dịch tư duy từ “làm việc cho tiền” sang “tiền làm việc cho bạn”, trong đó khái niệm then chốt phân biệt Tài sản (cho tiền vào túi) và Nợ (cho tiền ra túi) là nền tảng để xây dựng tự do tài chính.
Sau đây là phân tích chi tiết 6 bài học thay đổi tư duy mà Robert Kiyosaki trình bày qua đối thoại giữa “Cha Nghèo” (cha ruột, đại diện cho tư duy truyền thống) và “Cha Giàu” (cha bạn bè, đại diện cho tư duy nhà đầu tư).
Bài học 1: Người giàu không làm việc vì tiền – Tiền làm việc cho người giàu
Đây là bài học mở đầu và quan trọng nhất. “Cha Nghèo” dạy: “Học giỏi, lấy bằng cao, tìm việc tốt, lương cao, thăng tiến”. “Cha Giàu” dạy: “Đừng để tiền chi phối cảm xúc (sợ hãi, tham lam). Hãy học cách làm chủ tiền”.
Kiyosaki nhấn mạnh rằng đa số người rơi vào “C chuột” (Rat Race): làm việc chăm chỉ → nhận lương → chi tiêu → nợ nần → sợ mất việc → làm việc chăm chỉ hơn. Người giàu mua hoặc xây dựng hệ thống (doanh nghiệp, đầu tư) tạo ra dòng tiền thụ động, giải phóng thời gian để tìm kiếm cơ hội mới. Tư duy chuyển dịch: từ người lao động sang chủ sở hữu hệ thống.
Bài học 2: Hãy dạy mình sự khôn ngoan tài chính – Tài sản vs Nợ
Đây là “trái tim” của toàn bộ triết lý. Kiyosaki định nghĩa lại hai khái niệm này đơn giản, mang tính thực hành cao, khác hẳn với kế toán truyền thống:
Tài sản (Asset): Mọi thứ cho tiền vào túi bạn, dù bạn có làm việc hay không. Ví dụ: Bất động sản cho thuê sinh lời, cổ phiếu trả cổ tức, doanh nghiệp tự vận hành, bản quyền sáng tạo, vay cho người khác lãi suất.
Nợ (Liability): Mọi thứ cho tiền ra khỏi túi bạn. Ví dụ: Nhà ở tự ngụ (chi phí bảo trì, thuế, lãi vay), xe hơi cá nhân, nợ thẻ tín dụng, đồ xa xỉ tiêu dùng.
Thay đổi tư duy then chốt: Người nghèo và trung lưu mua nợ mà nghĩ đó là tài sản (nhà ở, xe hơi). Người giàu mua tài sản thật. Kiyosaki khuyên: “Giữ công việc chính, nhưng bắt đầu mua tài sản thật, không mua nợ hay đồ tiêu dùng bằng tiền lương”. Cột mốc tự do tài chính đến khi: Thu nhập từ tài sản ≥ Chi phí sinh hoạt.
Có thể bạn quan tâm: Lee Daniels: Tiểu Sử, Sự Nghiệp Đạo Diễn Nổi Bật Và Giá Trị Tài Sản
Bài học 3: Lo ngại việc của mình – Xây dựng cột mốc tài sản
“Cha Giàu” nói: “Con người thường lo việc của người khác (sếp, công ty, chính phủ) cả đời mà quên việc của mình”. “Việc của mình” ở đây không phải là làm thêm giờ hay việc làm thứ hai, mà là quản lý và mở rộng cột mốc tài sản (Asset Column).
Kiyosaki phân biệt rõ: Nghề nghiệp (Profession) để kiếm tiền sống, Sự nghiệp (Business/Tài sản) để làm giàu. Một bác sĩ có nghề nghiệp là bác sĩ, nhưng sự nghiệp của ông có thể là chủ sở hữu tòa nhà y tế, đầu tư cổ phiếu y dược, hoặc xây dựng thương hiệu y tế online. Tư duy chuyển dịch: Tập trung vào Bảng cân đối kế toán cá nhân – làm sao để cột “Tài sản” dày đặc hơn cột “Nợ” và “Chi phí”.
Bài học 4: Lịch sử thuế và quyền lực của công ty
Kiyosaki chỉ ra rằng thuế ban đầu được đánh vào người giàu, nhưng cuối cùng người trung lưu và nghèo gánh chịu trọng lượng lớn nhất vì họ không có kiến thức pháp lý và công cụ để tối ưu.
Người giàu sử dụng Công ty (Corporation) như một “khiên bảo vệ” và công cụ đòn bẩy:
1. Khoản trừ chi phí trước thuế: Công ty chi tiêu (đi lại, ăn uống, đào tạo, mua tài sản) trước rồi mới nộp thuế thu nhập. Nhân viên nộp thuế trước, chi tiêu sau.
2. Bảo vệ tài sản: Tách biệt rủi ro pháp lý giữa tài sản cá nhân và tài sản doanh nghiệp.
3. Đòn bẩy tài chính: Dễ dàng vay vốn mua tài sản lớn hơn nhờ uy tín của công ty.
Tư duy chuyển dịch: Hiểu luật thuế và pháp lý doanh nghiệp không phải để trốn thuế, mà để giữ lại nhiều tiền hơn hợp pháp để tái đầu tư.
Bài học 5: Người giàu sáng tạo ra tiền – Đầu tư sáng tạo vs Đầu tư gói
Có hai loại đầu tư theo Kiyosaki:
Đầu tư gói (Packaged Investing): Mua quỹ chung (ETF, Mutual Fund), gửi tiết kiệm, mua gói bảo hiểm liên kết đơn vị. Dễ dàng, nिष्क động, lợi nhuận trung bình.
Đầu tư sáng tạo (Creative Investing): Tự cấu trúc giao dịch, tìm ra cơ hội người khác không thấy, đàm phán điều kiện, sử dụng OPM (Tiền của người khác), biến tài sản kém hiệu quả thành tài sản sinh lời cao.
Ví dụ: Mua một căn hộ cũ, sửa chữa, chia nhỏ cho thuê phòng, sau đó bán lại hoặc vay thế chấp để mua tài sản khác. “Tiền không phải là thật, ý tưởng mới là thật”. Tư duy chuyển dịch: Đầu tư vào trí tuệ tài chính (Financial IQ) – khả năng đọc số, hiểu luật, đàm phán, quản trị rủi ro – để “sáng tạo” tiền thay vì chỉ “kiếm” tiền.
Bài học 6: Hãy làm việc để học – Đừng làm việc để kiếm tiền
Kiyosaki khuyên giới trẻ: “Chọn công việc theo những gì bạn học được, không phải theo lương“.
Các kỹ năng then chốt cần tích lũy:
1. Quản trị dòng tiền (Cashflow Management).
2. Quản trị hệ thống (Systems Management).
3. Quản trị con người (People Management).
4. Kỹ năng bán hàng & Marketing (Sales & Marketing). – Quan trọng nhất, áp dụng mọi lĩnh vực.
5. Kỹ năng giao tiếp & Đàm phán.
Ông ví von: Một cô gái thạc sĩ marketing làm việc tại McDonald’s không phải để bán hamburger, mà để học hệ thống franchise và quản trị vận hành – kiến thức cốt lõi để sau này xây dựng chuỗi cửa hàng riêng. Tư duy chuyển dịch: Coi công việc là trường học thực chiến trả lương cho bạn, mục tiêu cuối cùng là “sa thải” bản thân khỏi vị trí nhân viên.
Mô hình Quadrant Dòng Tiền (Cashflow Quadrant) – Khung tư duy phân loại thu nhập
Mô hình Quadrant Dòng Tiền (Cashflow Quadrant) phân loại mọi nguồn thu nhập trên thế giới vào 4 ô: E (Nhân viên – Employee), S (Tự do/Small business – Self-employed), B (Chủ doanh nghiệp lớn – Business Owner), I (Nhà đầu tư – Investor), thể hiện sự khác biệt về tư duy, rủi ro, thuế và tự do tài chính.
Mục tiêu cuối cùng của mô hình này là hướng dẫn con người di chuyển từ bên Trái (E, S) – nơi đổi thời gian lấy tiền, gánh nặng thuế cao, rủi ro mất việc – sang bên Phải (B, I) – nơi hệ thống và tiền làm việc cho mình, ưu đãi thuế, tự do thời gian.
Ô E – Nhân viên (Employee): “An toàn” là ưu tiên số 1
- Câu thần chú: “Tôi muốn một công việc ổn định, lương tốt, phúc lợi đầy đủ”.
- Nguồn thu nhập: Lương, thưởng, phụ cấp. Dừng làm việc → Dòng tiền ngừng chảy ngay lập tức.
- Tư duy: Tìm sự an toàn, tránh rủi ro. Phụ thuộc vào một nguồn thu nhập duy nhất (người trả lương).
- Thuế: Trả thuế cao nhất (thuế TNDN khấu trừ tại nguồn trước khi nhận tiền). Hầu như không có khoản trừ chi phí hợp pháp.
- Rủi ro: Cao nhất về mặt tài chính cá nhân (sa thải, bệnh tật, công ty phá sản, lạm phát ăn mòn lương thực).
- Giá trị cốt lõi: An toàn, sự chắc chắn.
Ô S – Tự do / Chuyên gia nhỏ (Self-employed / Specialist): “Tự do” và “Kiểm soát” là ưu tiên
- Câu thần chú: “Tôi muốn làm chủ mình, không ai chỉ huy được tôi, tôi làm tốt nhất việc này”.
- Nguồn thu nhập: Phí dịch vụ, hoa hồng, lợi nhuận doanh nghiệp nhỏ (bác sĩ tư nhân, luật sư,顾问, freelancer, chủ tiệm nhỏ).
- Tư duy: “Không ai làm tốt bằng tôi”. Khó ủy thác, khó xây dựng hệ thống. Doanh nghiệp là chính họ – nếu họ ngừng làm, doanh nghiệp ngừng chạy.
- Thuế: Vẫn cao, tuy có một số khoản trừ chi phí kinh doanh nhưng gánh nặng thuế tự nghề nghiệp (Self-employment tax) rất nặng.
- Rủi ro: Kiệt sức (Burnout), giới hạn khả năng mở rộng (chỉ có 24h/ngày), khó bán lại doanh nghiệp vì giá trị gắn liền với cá nhân.
- Giá trị cốt lõi: Độc lập, hoàn hảo chủ quan, kiểm soát chi tiết.
Ô B – Chủ doanh nghiệp lớn (Business Owner): “Hệ thống” và “Con người” làm việc cho mình
- Câu thần chú: “Tôi xây dựng hệ thống để người khác vận hành, tôi sở hữu đường ống dẫn tiền”.
- Nguồn thu nhập: Lợi nhuận doanh nghiệp, cổ tức. Hệ thống vận hành độc lập với chủ sở hữu (Có CEO, quản lý, quy trình SOP).
- Tư duy: “Tôi tuyển dụng người giỏi hơn tôi (E, S) để làm việc cho tôi”. Tập trung vào Lãnh đạo, Xây dựng hệ thống, Văn hóa, Chiến lược. Định nghĩa của Kiyosaki: Nếu bạn vắng mặt 1 năm, doanh nghiệp vẫn vận hành tốt và sinh lời → Đó là ô B.
- Thuế:Thấp nhất / Linh hoạt nhất. Trừ được hầu như mọi chi phí hợp pháp (đi lại, xe, nhà, đào tạo, marketing, lương nhân viên) trước khi tính thuế. Có thể chuyển嫁 rủi ro thuế.
- Rủi ro: Rủi ro thị trường, quản trị, nhân sự. Nhưng rủi ro cá nhân được tách biệt nhờ cấu trúc pháp lý (Công ty TNHH, Cổ phần).
- Giá trị cốt lõi: Tự do tài chính, đòn bẩy (Leverage), mở rộng quy mô không giới hạn.
Ô I – Nhà đầu tư (Investor): “Tiền” làm việc cho tiền
- Câu thần chú: “Tôi tìm kiếm cơ hội để tiền sinh ra tiền, tôi không cần làm việc hàng ngày”.
- Nguồn thu nhập: Lãi suất, cổ tức, lãi vốn (Capital gains), tiền thuê (Royalties), dòng tiền từ bất động sản, doanh nghiệp.
- Tư duy: Quản trị rủi ro, phân tích số liệu (Báo cáo tài chính), kiên nhẫn, đòn bẩy tài chính (OPM – Other People’s Money). Hiểu rõ sự khác biệt giữa Đầu cơ (Speculation) và Đầu tư (Investing).
- Thuế: Rất thấp, nhiều ưu đãi (lãi suất vay trừ thuế, khấu hao tài sản, thuế lãi vốn lâu dài thấp hơn thuế thu nhập thường).
- Rủi ro: Rủi ro thị trường, thanh khoản, lỗi phân tích. Nhưng đây là rủi ro được quản trị bằng kiến thức (Financial IQ), không phải may rủi.
- Giá trị cốt lõi: Tự do hoàn toàn, thừa kế tài sản cho thế hệ sau, quyền lực vĩ mô.
So sánh ngầm tư duy & rủi ro: Tại sao phải di chuyển từ Trái sang Phải?
| Tiêu chí | Bên Trái (E, S) | Bên Phải (B, I) |
|---|---|---|
| Đổi gì lấy tiền? | Thời gian & Năng lực cá nhân | Hệ thống (B) & Tiền (I) |
| Ai làm việc? | Bản thân (E, S) | Người khác (B) / Tiền (I) |
| Gánh nặng thuế | Cao nhất (30-50%+) | Thấp nhất (0-20% thường) / Linh hoạt |
| Kiểm soát dòng tiền | Thấp (Phụ thuộc sếp/thị trường) | Cao (Chủ động thiết kế hệ thống/đầu tư) |
| Tự do thời gian | Không có (E) / Ít (S) | Có (B – sau khi xây dựng xong) / Hoàn toàn (I) |
| Rủi ro chính | Mất việc, ốm đau, lạm phát | Quản trị sai, bong bóng thị trường (có thể hedge) |
| Kỹ năng cốt lõi | Chuyên môn, tuân thủ | Lãnh đạo, Hệ thống, Tài chính, Đàm phán |
Móc xích ngữ cảnh: Nhiều người nghĩ ô B rủi ro hơn ô E. Kiyosaki phản biện: Ô E mới rủi ro nhất vì bạn bỏ toàn bộ “trứng” vào một “giỏ” (người trả lương) mà bạn không kiểm soát. Ở ô B, bạn kiểm soát giỏ; ở ô I, bạn đa dạng hóa giỏ.

Có thể bạn quan tâm: Hứa Thị Phấn: Tiểu Sử, Sự Nghiệp & Vụ Án Trustbank 12.000 Tỷ Đồng
Lộ trình di chuyển: Không phải nhảy vọt, là xây cầu
Kiyosaki không khuyên mọi người nghỉ việc ngay lập tức để sang ô B hay I. Đó là con đường dẫn đến phá sản. Lộ trình thực tế là song song và chuyển dịch dần:
- Giai đoạn 1 (Ổn định – Ô E/S): Giữ công việc/vụ việc chính. Học tập say sưa: Đọc báo cáo tài chính, hiểu luật thuế, tham gia hội đầu tư, chơi game Cashflow.
- Giai đoạn 2 (Xây dựng – Ô B nhỏ / I nhỏ): Dùng thu nhập dư thừa từ E/S mua tài sản nhỏ (cổ phiếu cổ tức, vàng, bất động sản cho thuê nhỏ) → Vào ô I. Hoặc xây dựng side-hustle có hệ thống (Online course, Franchise, Agency) → Vào ô B.
- Giai đoạn 3 (Chuyển ngõ – Cầu nối): Khi Thu nhập thụ động (I) + Lợi nhuận hệ thống (B) ≥ Chi phí sinh hoạt. Lúc này mới an toàn để “sa thải” bản thân khỏi ô E/S.
- Giai đoạn 4 (Tự do – Ô B/I chính thức): Tập trung 100% năng lượng mở rộng cột mốc tài sản, tối ưu thuế, bảo vệ tài sản, kế thừa.
Nhận diện vị trí bạn: Hãy nhìn vào Bảng báo cáo tài chính cá nhân (Income Statement & Balance Sheet).
Nếu cột “Thu nhập” chủ yếu là “Lương/Phí dịch vụ” & cột “Tài sản” rỗng → Bạn ở E/S.
Nếu có “Lợi nhuận doanh nghiệp” & “Thu nhập đầu tư” xuất hiện đều đặn → Bạn đang chuyển sang B/I.
Nếu không cần làm việc vẫn có tiền chi tiêu thoải mái → Bạn ở I/B thành thục.
Mô hình Quadrant không phải là định mệnh, đó là bản đồ. Biết mình đang ở đâu, mới vẽ được đường đi đến tự do tài chính.
7 Cấp độ đầu tư theo Robert Kiyosaki – Bạn đang ở đâu?
Có 7 cấp độ đầu tư chính từ cấp độ 0 đến cấp độ 6 dựa trên tiêu chí kiểm soát tài chính, kiến thức và khả năng tạo ra dòng tiền thụ động. Mỗi cấp độ phản ánh một tư duy và tập hợp hành vi riêng biệt, quyết định tốc độ tiến tới tự do tài chính.
Để thăng tiến, bạn không chỉ cần vốn mà phải thay đổi cách tư duy về rủi ro, đòn bẩy và quản trị tài sản. Dưới đây là phân tích chi tiết đặc điểm, tâm lý và hành động điển hình của từng nhóm.
Cấp độ 0: Người không đầu tư (Zero-Financial-Intelligence Level)
Đây là nhóm người không có khái niệm đầu tư, sống lương lương tiêu lương, không có dự phòng tài chính và nợ xấu bao trùm. Tư duy cốt lõi: “Tiền là để tiêu”, “Đầu tư là rủi ro”, “Tôi không đủ tiền để đầu tư”.
Hành động điển hình: Chi tiêu cảm xúc, vay tiêu dùng (thẻ tín dụng, vay nhanh) cho mua sắm, du lịch, không theo dõi dòng tiền cá nhân. Bảng báo cáo tài chính chỉ có cột Thu nhập (Lương) và Chi tiêu, cột Tài sản trống trơn, cột Nợ xấu phình to. Khi mất việc hoặc ốm đau, tài chính sụp đổ ngay lập tức.
Lộ trình thoát cấp độ 0: Bắt đầu bằng giáo dục tài chính cơ bản (đọc sách, xem video miễn phí), xây dựng quỹ khẩn cấp 3–6 tháng chi tiêu, cắt giảm nợ xấu theo phương pháp “tuyết rơi” hoặc “lũy tiến”, ghi chép chi tiêu hàng ngày để kiểm soát dòng tiền.
Cấp độ 1: Người tiết kiệm (Saver Level)
Người ở cấp độ này hiểu أهمية tiết kiệm nhưng coi tiền gửi ngân hàng là “đầu tư” duy nhất. Tư duy: “An toàn là trên hết”, “Lãi suất 4–5%/năm là đủ”, “Chứng khoán/bất động sản là cờ bạc”.
Hành động điển hình: Gửi tiết kiệm định kỳ, mua trái phiếu chính phủ, tích lũy vàng SJC như một hình thức “bảo toàn” thuần túy. Ưu điểm: Có quỹ dự phòng vững chắc, không nợ xấu. Nhược điểm: Lực mua bị bào mòn bởi lạm phát thực tế cao hơn lãi suất gửi, tiền “ngủ quên” không sinh ra dòng tiền, khó thoát khỏi cuộc đua chuột.
Lộ trình thăng cấp: Học khái niệm “Tài sản vs Nợ” (Asset puts money in pocket, Liability takes money out), bắt đầu phân bổ một phần nhỏ (10–20%) vốn vào các kênh có lợi nhuận cao hơn như quỹ mở, ETF chỉ số rộng để quen với biến động thị trường.
Cấp độ 2: Người đầu tư thụ động/Người giao cho người khác (Passive/Outsourced Investor Level)
Cấp độ này biết đầu tư nhưng không muốn/h không đủ thời gian tự quản lý, nhờ chuyên gia hoặc quỹ quản lý. Tư duy: “Tôi trả tiền cho người thông minh hơn làm giúp tôi”, “Đa dạng hóa là mua nhiều quỹ”.
Hành động điển hình: Mua đơn vị quỹ mở (Mutual Funds), ETF, robo-advisor, thuê cố vấn tài chính (Financial Advisor) theo mô hình fee-only hoặc commission-based. Đặc điểm: Dòng tiền đầu vào đều đặn (DCA), ít can thiệp vào quyết định mua/bán hàng ngày. Rủi ro: Phí quản lý cao (1–2%/năm) cắt xén lợi nhuận kép, hiệu suất thường chỉ bằng hoặc thấp hơn chỉ số tham chiếu (benchmark), phụ thuộc hoàn toàn vào năng lực người quản lý.
Lộ trình thăng cấp: Tìm hiểu cấu trúc phí của các sản phẩm, học đọc báo cáo tài chính cơ bản để đánh giá được chất lượng quỹ, bắt đầu xây dựng danh mục chứng khoán riêng với 5–10 cổ phiếu hiểu rõ mô hình kinh doanh (Circle of Competence).
Cấp độ 3: Người đầu tư chủ động (Active Investor Level)
Có thể bạn quan tâm: M. Night Shyamalan: Tiểu Sử, Sự Nghiệp, Phong Cách Đặc Trưng Và Những Bộ Phim Kinh Điển
Đây là ngưỡng cửa phân định giữa “người chơi an toàn” và “nhà đầu tư thực thụ”. Người cấp độ 3 tự ra quyết định mua/bán, chịu toàn bộ trách nhiệm lỗ/lãi. Tư duy: “Tôi kiểm soát rủi ro bằng kiến thức”, “Giá trị nội tại quyết định giá”, “Tôi mua khi người khác sợ, bán khi người khác tham”.
Hành động điển hình: Phân tích cơ bản (Fundamental Analysis) – đọc báo cáo năm, dòng tiền giảm giá (DCF), tỷ số P/E, P/B, ROE, ROIC. Phân tích kỹ thuật (Technical Analysis) để tìm điểm vào/ra. Quản trị rủi ro nghiêm ngặt: cắt lỗ -7% đến -10%, định vị kích thước vị thế (position sizing) không quá 5–10% tổng vốn cho một mã. Dòng tiền chủ động từ cổ tức, chênh lệch giá.
Lộ trình thăng cấp: Xây dựng hệ thống giao dịch (Trading System/Investment Process) có quy trình rõ ràng: Screener → Phân tích → Checklist → Thực hiện → Review. Học về đòn bẩy tài chính an toàn (margin an toàn, không margin giao dịch), bắt đầu tìm hiểu bất động sản cho thuê (Cash flow real estate) để đa dạng hóa dòng tiền.
Cấp độ 4: Nhà đầu tư chuyên nghiệp/Doanh nhân đầu tư (Professional Investor/Business Owner Investor Level)
Ở cấp độ này, đầu tư trở thành một doanh nghiệp (Business). Họ không chỉ mua tài sản, họ tạo ra tài sản hoặc kiểm soát tài sản quy mô lớn. Tư duy: “Hệ thống tạo ra tiền”, “Đội ngũ làm việc cho tôi”, “Pháp lý & Thuế là công cụ tối ưu”.
Hành động điển hình: Thành lập công ty holding, quỹ đầu tư tư nhân (Private Equity), phát triển bất động sản (Development), M&A (Mua lại/Merger) doanh nghiệp nhỏ để tối ưu hóa vận hành rồi bán lại hoặc giữ dòng tiền. Sử dụng đòn bẩy tài chính thông minh (OPM – Other People’s Money): vay ngân hàng mua tài sản sinh lời, vay trái phiếu doanh nghiệp. Có đội ngũ luật sư, kế toán sư, quản lý quỹ chuyên nghiệp. Thu nhập chủ yếu từ lợi nhuận doanh nghiệp, cổ tức, cho vay, cho thuê – không phụ thuộc vào việc bán giờ làm việc.
Lộ trình thăng cấp: Học pháp luật doanh nghiệp, luật thuế, cấu trúc pháp lý (LLC, Corporation, Trust) để bảo vệ tài sản và trì hoãn thuế. Xây dựng thương hiệu cá nhân/thương hiệu doanh nghiệp để thu hút vốn từ nhà đầu tư khác (LP – Limited Partners). Mở rộng quy mô qua chuỗi giá trị (Vertical integration).
Cấp độ 5: Nhà đầu tư tư bản mạo hiểm/Đối tác chiến lược (Venture Capitalist/Strategic Partner Level)
Cấp độ này đầu tư vào giai đoạn sơ khai (Seed, Series A, B) với rủi ro cực cao nhưng tiềm năng nhân đôi hàng chục, hàng trăm lần (100x – 1000x). Tư duy: “Đầu tư vào con người và xu hướng vĩ mô”, “Chấp nhận 9 thất bại để đổi 1 thành công lớn”, “Giá trị mạng lưới (Network) quan trọng hơn vốn”.
Hành động điển hình: Làm LP trong các quỹ VC top-tier hoặc tự thành lập quỹ VC. Đầu tư vào Startup công nghệ, Biotech, Clean Energy, AI… Không chỉ đưa tiền, họ đưa vào chiến lược, kênh phân phối, nhân sự, kết nối sàn giao dịch (IPO/M&A). Quản trị danh mục theo quy tắc Power Law: 1–2 “Unicorn” bù đắp toàn bộ lỗ của danh mục. Dòng tiền: Không có dòng tiền định kỳ, chỉ có sự kiện thanh thoát (Exit) sau 7–10 năm.
Lộ trình thăng cấp: Xây dựng uy tín trong cộng đồng khởi nghiệp, trở thành cố vấn/mentor cho founder, tham gia các hội đồng quản trị (Board seat). Học mô hình định giá Startup (Berkus, Scorecard, VC Method), điều khoản Term Sheet (Liquidation preference, Anti-dilution, Vesting).
Cấp độ 6: Nhà đầu tư tư bản/Częnd cấp độ (Capitalist/Architect Level)
Đây là đỉnh cao – những người kiểm soát dòng tiền vĩ mô, định hình quy tắc chơi và tạo ra tiền từ hư không (tạo ra công cụ tài chính, tiền tệ, hệ thống). Tư duy: “Tiền là ý tưởng”, “Tôi kiểm soát hệ thống ngân hàng, trung ương, chính sách”, “Tài sản tốt nhất là quyền kiểm soát”.
Hành động điển hình: Chủ sở hữu ngân hàng thương mại, công ty bảo hiểm re-insurance (như Berkshire Hathaway của Buffett – tuy Buffett thường được xếp cấp 5/6 do mô hình float), các quỹ chủ quyền (Sovereign Wealth Fund), gia đình siêu giàu đa thế hệ (Rothschild, Rockefeller style family office). Họ tạo ra sản phẩm phái sinh (Derivatives), thiết kế cấu trúc thuế quốc tế, ảnh hưởng đến chính sách tài chính tiền tệ qua lobbying, think-tank. Tài sản: Kiểm soát lượng tiền lớn nhất, nắm giữ tài sản khan hiếm (đất, mỏ, cảng, cơ sở hạ tầng, đặc quyền).
Nhận diện vị trí hiện tại của bạn:
Hãy đối chiếu Bảng báo cáo tài chính cá nhân và Nguồn thu nhập chính:
Thu nhập 100% từ Lương/Phí dịch vụ + Không có tài sản sinh lời → Cấp độ 0 hoặc 1.
Có tài sản tài chính (Cổ phiếu, Quỹ, Trái phiếu) sinh lời nhưng bạn tự quản lý/nhờ người quản lý + Vẫn cần lương để sống → Cấp độ 2 hoặc 3.
Thu nhập thụ động (Cổ tức, Cho thuê, Lợi nhuận DN) ≥ Chi tiêu sinh hoạt + Bạn kiểm soát quyết định đầu tư lớn → Cấp độ 4.
Đầu tư vào Startup/Private Equity, thu nhập từ Exit events, quản trị vốn người khác → Cấp độ 5.
Kiểm soát ngân hàng, bảo hiểm, tạo ra công cụ tài chính, ảnh hưởng chính sách vĩ mô → Cấp độ 6.
Lộ trình thăng cấp thực tế: Không thể nhảy vọt. Hãy tập trung tăng cột “Tài sản” và cột “Thu nhập thụ động” trên Báo cáo tài chính hàng tháng. Đầu tư vào giáo dục (Não bộ) trước, tài sản sau. Mỗi cấp độ đòi hỏi một bộ kỹ năng mới: Cấp 0–1 (Kỷ luật), Cấp 2–3 (Kiến thức phân tích), Cấp 4 (Kỹ năng quản trị/Pháp lý/Thuế), Cấp 5 (Mạng lưới/Thấu hiểu xu hướng), Cấp 6 (Quyền lực/Tầm nhìn vĩ mô).
Mở rộng: Tác phẩm kinh điển, Dự báo thị trường & Công cụ thực hành
Bên cạnh lý thuyết cốt lõi, Robert Kiyosaki xây dựng một hệ sinh thái sản phẩm hỗ trợ người học áp dụng thực tiễn: từ sách vở nền tảng, công cụ mô phỏng trò chơi, đến các quan điểm thị trường nóng hổi và những tranh cãi đi kèm danh tiếng. Phần này tổng hợp các tài nguyên và góc nhìn cần thiết để bạn có bức tranh toàn cảnh trước khi quyết định theo đuổi con đường này.
Top 5 sách bán chạy nhất của Robert Kiyosaki & Nơi mua chính hãng
Có 5 tác phẩm điển hình nhất trong hệ thống “Rich Dad” mà người mới bắt đầu nên đọc theo trình tự logic từ tư duy → khung sườn → kỹ thuật → chiến lược vĩ mô. Các sách đều có bản quyền tiếng Việt do các nhà xuất bản lớn phát hành.
- Cha Giàu Cha Nghèo (Rich Dad Poor Dad – 1997): Sách nền tảng, thay đổi tư duy “Tài sản cho tiền vào túi, Nợ cho tiền ra túi”. Phiên bản cập nhật 20 năm/25 năm có thêm chương phản biện bối cảnh mới.
- Quadrant Dòng Tiền (Cashflow Quadrant – 1998): Mở rộng mô hình E/S/B/I, giải thích tại sao người giàu lại giàu hơn qua góc độ thuế và hệ thống.
- Hướng Dẫn Đầu Tư Của Cha Giàu (Rich Dad’s Guide to Investing – 2000): Sách “dày” nhất, đi sâu vào kỹ thuật: doanh nghiệp, pháp lý, thuế, phân tích tài sản, tâm lý nhà đầu tư cấp độ 3–4.
- Tăng Tài Sản (Increase Your Financial IQ / Rich Dad’s Increase Your Financial IQ – 2008): Tập trung vào 5 IQ tài chính: Kiếm tiền, Bảo vệ tiền, Lập ngân sách, Đi vay, Cải thiện thông tin tài chính.
- Dự Đoán Tương Lai (Rich Dad’s Prophecy – 2002) / Cuộc Cuộc Khủng Hoảng Lớn Nhất (Rich Dad’s Conspiracy of the Rich – 2009): Phân tích chu kỳ kinh tế, bong bóng tài sản, vai trò của Fed, tiền giả (fiat currency) và cách chuẩn bị cho khủng hoảng.
Định dạng & Kênh phân phối uy tín:
Bìa cứng/Bìa mềm: Nhà xuất bản Thái Hà Books (đại diện độc quyền Rich Dad Company tại Việt Nam), Nhà xuất bản Tổng hợp TP.HCM, First News – Trí Việt. Mua tại website nhà sách lớn: Fahasa, Tiki, Shopee Mall (cửa hàng chính hãng), Vinabook, Phố Sách.
Ebook/EPUB/PDF: Ứng dụng Voiz FM, Waka, Google Play Books, Apple Books (tìm từ khóa “Rich Dad” hoặc “Robert Kiyosaki” trên store chính thức).
Audiobook:Voiz FM, Storytel, Audible (phiên bản tiếng Anh gốc do Tim Wheeler hoặc chính Kiyosaki đọc).
Lưu ý: Tránh mua bản scan lậu, bản dịch tự do trên các group Facebook, Drive chia sẻ – thường thiếu chương, sai thuật ngữ, lỗi trình bày làm hiểu lầm nội dung cốt lõi.
Dự báo & Cảnh báo thị trường gần đây: Vàng, Bitcoin & Chứng khoán
Robert Kiyosaki nổi tiếng với tư duy bearish (bi quan) về hệ thống tiền tệ hiện hành và bullish (tích cực) về tài sản thực/kháng cự lạm phát. Các phát ngôn gần đây (tháng 2023–2024 qua Twitter/X, podcast Rich Dad Radio, phỏng vấn Kitco, Stansberry Research) tập trung vào 3 trụ cột:
1. Cảnh báo “Sụp đổ thị trường lớn nhất lịch sử” (The Biggest Crash in History):
Cơ sở lý luận: Nợ công Mỹ vượt 34 nghìn tỷ USD, lãi vay nợ quốc gia vượt ngân sách quốc phòng. Hệ thống ngân hàng dự trữ phân phần (Fractional Reserve Banking) tạo ra tiền từ hư không (Fake Money). Lạm phát không phải là tăng giá, là giảm giá trị tiền tệ do in tiền quá mức (Quantitative Easing).
Dự báo: S&P 500, Nasdaq sẽ điều chỉnh sâu 40–70% khi bong bóng “Magnificent 7” vỡ. Nhà đầu tư ETF chỉ số (Passive) sẽ hứng chịu thiệt hại nặng nề nhất vì không có kế hoạch thoát.
2. Vàng (Gold) & Bạc (Silver) – “Tiền của thượng đế” (God’s Money):
Quan điểm: Vàng/Bạc không phải đầu tư sinh lời (không có dòng tiền), là bảo hiểm tài sản (Wealth Insurance). Ông khuyên mua vàng vật lý (bullion coins/bars) và bạc vật lý (Junk silver, American Eagles) thay vì ETF vàng (GLD) hoặc hợp đồng tương lai (Paper gold) – vì rủi ro đối phương (Counterparty risk) khi hệ thống sụp đổ.
Mục tiêu giá: Thường nhắc đến con số $3,000 – $5,000/oz vàng và $50 – $100/oz bạc trong kịch bản khủng hoảng tiền tệ.
3. Bitcoin – “Tiền của nhân dân” (People’s Money):
Quan điểm: Hỗ trợ Bitcoin như một lớp tài sản phi tập trung, cung cố định 21 triệu, không thể in thêm. So sánh Bitcoin với Vàng: Vàng để bảo toàn, Bitcoin để tăng trưởng (Speculative growth).
Cảnh báo: Phân biệt Bitcoin (BTC) và Altcoin/Shitcoin. Chỉ giữ BTC (và có thể ETH) trong danh mục phòng thủ. Cảnh báo rủi ro quy chế (Regulation), ETF Bitcoin Spot (BlackRock/Fidelity) làm tập trung hóa lại Bitcoin – điều trái với tinh thần ban đầu.
Chiến lược: Mua khi sợ (Fear), giữ lâu dài (HODL), tự quản khóa riêng (Self-custody – Cold wallet Ledger/Trezor), không để trên sàn giao dịch (CEX).
Tóm lại: Cơ sở lý luận thống nhất là Chu kỳ kinh tế dài hạn (Long Term Debt Cycle – Ray Dalio), Nợ công không thể trả, In tiền là giải pháp duy nhất của Chính phủ/Ngân hàng Trung ương → Tiền giả mất giá trị → Tài sản thực (Vàng, BTC, Bất động sản cho thuê, Dầu, Nông sản) sẽ được định giá lại theo tiền giả đó.
Trò chơi Cashflow – Công cụ mô phỏng thoát “C chuột” đẳng cấp
Cashflow không phải trò chơi giải trí, nó là mô phỏng báo cáo tài chính thực tế được Kiyosaki thiết kế để dạy kỹ năng đọc số – kỹ năng mà trường học không dạy. Có 2 phiên bản chính:
1. Bản bàn (Board Game): Cashflow 101 (Cơ bản) & Cashflow 202 (Nâng cao)
Cơ chế: Mỗi người chơi nhận một “Nghề nghiệp” (Bác sĩ, Kỹ sư, Xe tải, Nhân viên văn phòng…) với Thu nhập, Chi tiêu, Tài sản, Nợ khác nhau. Nhiệm vụ: Thoát khỏi “C chuột” (Rat Race) – nơi Thu nhập thụ động > Chi tiêu tổng.
Bảng báo cáo tài chính (Game Card): Là trái tim của trò chơi. Người chơi phải tự tay ghi: Lương, Thu nhập thụ động (Cash flow), Tổng chi tiêu, Tài sản (Cổ phiếu, Bất động sản, Kinh doanh), Nợ (Vay nhà, Vay xe, Thẻ tín dụng, Vay tiêu dùng), Dòng tiền ròng.
Cơ hội Lớn (Big Deals) & Cơ hội Nhỏ (Small Deals): Rút thẻ để mua bán tài sản. Small deals: Cổ phiếu rẻ, đất rẻ, doanh nghiệp nhỏ (yêu cầu vốn ít, lợi nhuận %). Big deals: Bất động sản lớn, M&A, IPO (yêu cầu vốn lớn, đòn bẩy cao).
Doodads (Đồ chơi/Chi tiêu cảm xúc): Thẻ phạt buộc bạn mua xe sang, du lịch, yacht – minh họa cho “Nợ xấu” làm chậm tiến độ.
Cashflow 202: Thêm các công cụ phái sinh: Option (Call/Put), Short selling, Margin call – mô phỏng thị trường đi xuống (Bear market) và đòn bẩy.
2. Bản ứng dụng/Game Online: Cashflow Classic (Web/App iOS/Android)
Ưu điểm: Tự động tính toán bảng báo cáo, chơi đơn người (vs AI) hoặc đa người online, không cần bạn bè tụ tập, cập nhật tình huống mới.
Nhược điểm: Mất đi trải nghiệm “ghi tay” – hành vi quan trọng giúp nội hóa kỹ năng kế toán. Dễ chơi vui hơn là chơi để học.
Cách chơi để thoát “C chuột” (Không phải để thắng cuộc chơi):
1. Tập trung vào cột “Dòng tiền” (Cash Flow): Mua tài sản sinh dòng tiền dương hàng tháng (Nhà cho thuê, Cổ phiếu trả cổ tức, Doanh nghiệp nhỏ).
2. Giảm thiểu “Doodads” & Nợ xấu: Không mua xe sang, không vay tiêu dùng.
3. Sử dụng đòn bẩy (OPM) thông minh: Vay ngân hàng mua tài sản cho thuê, người thuê trả nợ giúp bạn.
4. Chuyển đổi Quadrant: Trong game, hãy nghĩ như người bên phải (B/I): Xây dựng hệ thống, không tự làm tất cả.
5. Review sau mỗi ván: So sánh Bảng báo cáo đầu và cuối. Hỏi: “Tại sao tôi vẫn ở C chuột sau 2 giờ chơi?” → Áp dụng vào الحياة thực.
Những tranh cãi & Phản biện quanh Robert Kiyosaki cần biết
Không thể đánh giá trung thực Kiyosaki nếu bỏ qua những tranh cãi lớn. Việc tách biệt giá trị giáo dục cốt lõi (Tư duy tài sản, Báo cáo tài chính, Quadrant) và rủi ro áp dụng thực tế/Thương mại hóa là cần thiết.
1. Vụ phá sản Rich Global LLC (2012):
Sự việc: Rich Global LLC (đơn vị bán khóa học/phân quyền seminar) bị tòa án lệnh bồi thường ~$24 triệu cho Learning Annex do vi phạm hợp đồng phân chia lợi nhuận. Rich Global nộp đơn phá sản Chương 7.
Phản biện: Kiyosaki tách biệt rõ: Rich Dad Company (nắm quyền sở hữu trí tuệ, sách, game) và Rich Global LLC (đơn vị vận hành seminar) là hai thực thể pháp lý riêng. Việc một công ty con phá sản không意味著 ông đói nghèo hoặc tư duy sai. Đây là chiến thuật “Công ty bảo vệ tài sản” (Entity protection) mà chính ông dạy trong sách Hướng Dẫn Đầu Tư.
Bài học: Học cách dùng cấu trúc pháp lý (LLC, Corporation) để giới hạn rủi ro, bảo vệ tài sản cá nhân trước khi làm giàu.
2. Tranh chấp “Cha Giàu” (Rich Dad) có thật không?
Sự việc: Các nhà điều tra (SmartMoney, The New Yorker) không tìm thấy hồ sơ “Cha Giàu” (Richard Kimi) phù hợp với mô tả: chủ sở hữu nhà hàng, cửa hàng tiện lợi, bất động sản lớn tại Hawaii những năm 1950-60.
Phản biện: Kiyosaki khẳng định “Cha Giàu” là hình tượng tổng hợp (Composite character) của nhiều người cố vấn, cha bạn bè, và cha ông mình (Cha Nghèo – Richard Kiyosaki, Giám đốc giáo dục Hawaii). Mục đích là truyền đạt bài học, không phải viết tiểu sử chính xác.
Bài học: Đừng mải miết tìm “người thật”. Hãy tập trung vào nguyên lý (Principles) có thể kiểm chứng: Tài sản vs Nợ, Dòng tiền, Thuế, Pháp lý.
3. Quan điểm rủi ro cao: Đòn bẩy (Leverage), Phái sinh (Derivatives), Vay để đầu tư:
Rủi ro: Kiyosaki khuyến khích dùng nợ tốt (Good debt) mua tài sản, dùng Option, Margin, Short selling. Với người mới (Cấp độ 0–2), đây là con đường nhanh nhất đến phá sản. Khủng hoảng 2008, 2020 cho thấy đòn bẩy hai chiều: Lợi lớn, Lỗ lớn (Margin call).
Cân bằng: Chỉ áp dụng đòn bẩy khi đã có Kỹ năng (Cấp độ 3+), Hệ thống quản trị rủi ro, Dòng tiền dự phòng. Người mới tuyệt đối không vay để đầu tư chứng khoán/bất động sản투機.
4. Chi phí khóa học & Hệ thống “Rich Dad Coaching” cao (Upsell aggressive):
Thực tế: Seminar miễn phí (Free preview) → Workshop $1,000–$3,000 → Coaching program $25,000–$50,000+ (Elite/Inner Circle). Nhiều người phàn nàn bị ép mua (High-pressure sales), nội dung lặp lại sách, thiếu hỗ trợ thực chiến.
Cân bằng: Toàn bộ kiến thức cốt lõi đã có trong 5 cuốn sách chính (chi phí < $100) và Trò chơi Cashflow (chi phí < $100 bản bàn / Free app). Khóa học cao cấp chỉ phù hợp nếu bạn cần: Môi trường thôi thúc (Accountability), Mạng lưới đối tác (Network), Hỗ trợ pháp lý/Thuế cá nhân hóa – thứ sách không thể cung cấp.
Tổng kết góc nhìn cân bằng:
Robert Kiyosaki là một nhà giáo dục tài chính vĩ mô (Macro Financial Educator) xuất sắc, người đơn giản hóa các khái niệm phức tạp (Kế toán, Thuế, Pháp lý, Vĩ mô) cho đại chúng. Tuy nhiên, ông là một Nhà doanh nhân bán khóa học (Infopreneur) với mô hình bán hàng tích cực (Aggressive upselling).
Hãy lấy: Tư duy, Khung sườn (Framework), Từ vựng tài chính, Mô hình Quadrant, Trò chơi Cashflow.
Hãy bỏ/Chỉnh sửa: Lời khuyên cụ thể về mã cổ phiếu, thời điểm vào thị trường (Market timing), Mức đòn bẩy khuyến khích cho người mới, Áp lực mua khóa học đắt tiền.
Nguyên tắc vàng: “Đừng tin tôi, hãy tự kiểm chứng bằng cách chơi Cashflow, đọc báo cáo tài chính, và bắt đầu nhỏ với tiền bạn chịu mất được.”
Cập Nhật Lúc Tháng 8 3, 2026 by admin
