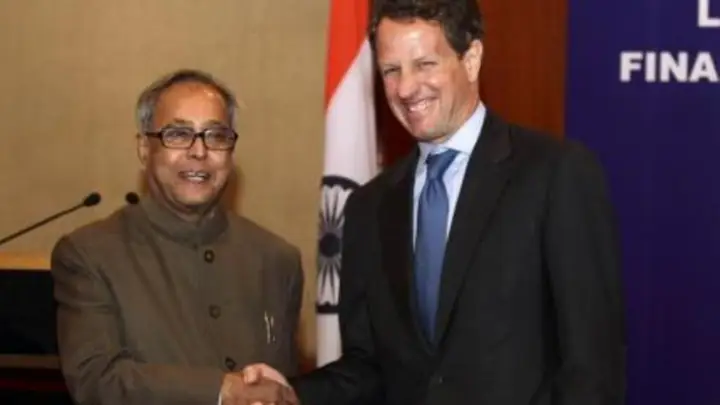
: Timothy Geithner là cựu Bộ trưởng Tài chính thứ 75 của Hoa Kỳ dưới thời Tổng thống Barack Obama, từng giữ chức Chủ tịch Ngân hàng Dự trữ Liên bang New York (Fed New York) và được xem là “kiến trúc sư chính” trong kế hoạch cứu trợ tài chính năm 2008–2009. Với nền tảng từ Dartmouth, Johns Hopkins và kinh nghiệm thực chiến tại IMF cùng Fed New York, ông đóng vai trò then chốt trong việc thiết kế và triển khai các gói cứu trợ TARP, chương trình kiểm tra căng thẳng (Stress Test), cũng như cứu trợ ngành ô tô Mỹ. Bài viết dưới đây sẽ phân tích toàn diện chân dung Geithner – từ hồ sơ cá nhân, hành trình sự nghiệp đến những quyết định mang tính bước ngoặt trong cuộc khủng hoảng tài chính lớn nhất thế kỷ XXI.
Đoạn tóm tắt sẽ dẫn读者 qua hai phần chính: phần đầu tiên giới thiệu danh tính, vai trò lịch sử và đặc điểm nổi bật trong hồ sơ của Geithner; phần tiếp theo truy nguyên hành trình sự nghiệp từ ngoại giao quốc tế, IMF cho đến vị trí “người gác cổng” Wall Street. Mỗi phần được triển khai chi tiết nhằm giúp người đọc hiểu sâu cả bối cảnh lẫn nội dung quyết định của ông. Hãy cùng bắt đầu với cái nhìn tổng quan về con người và vị thế của Timothy Geithner trong lịch sử kinh tế Mỹ.
Timothy Geithner là ai? – Hồ sơ tóm tắt và vị thế lịch sử
Timothy Geithner là một nhà quản lý tài chính và cựu quan chức chính phủ Mỹ, từng giữ chức Bộ trưởng Tài chính thứ 75 dưới thời Tổng thống Barack Obama từ năm 2009 đến 2013. Trước đó, ông là Chủ tịch Fed New York trong sáu năm (2003–2009) – vị trí đưa ông vào trung tâm của cuộc khủng hoảng tài chính toàn cầu. Sau rời chính trường, ông trở thành Đồng Chủ tịch Nhóm Chiến lược Kinh tế Aspen và đảm nhận vai trò Quản trị tại quỹ đầu tư Warburg Pincus. Ông được giới chuyên môn ghi nhận là “kiến trúc sư chính” của kế hoạch cứu trợ tài chính 2008–2009, bao gồm TARP, chương trình kiểm tra căng thẳng và cứu trợ ngành ô tô. Đặc biệt, hồ sơ học vấn của Geithner khác biệt so với nhiều tiền nhiệm ở Bộ Tài chính: ông không có bằng Tiến sĩ Kinh tế học thuần túy mà tốt nghiệp Cử nhân Chính trị và Nghiên cứu Châu Á tại Dartmouth, cùng Thạc sĩ Kinh tế học Quốc tế tại SAIS thuộc Đại học Johns Hopkins. Sự kết hợp giữa nền tảng chính trị – ngoại giao và kinh tế học quốc tế tạo nên một góc nhìn riêng biệt, giúp ông tiếp cận các cuộc khủng hoảng tài chính theo hướng thực dụng và định hướng thị trường hơn là lý thuyết thuần túy. Chính đặc điểm này cũng trở thành chủ đề được bàn luận rộng rãi khi đánh giá năng lực và phong cách ra quyết định của ông trong những thời điểm then chốt.
Dưới đây là những yếu tố cốt lõi giúp định vị Timothy Geithner trong hệ thống quản lý tài chính quốc tế và trong lịch sử kinh tế Mỹ những năm cuối thập niên 2000.
Về vai trò Bộ trưởng Tài chính, Geithner kế nhiệm Henry Paulson và trở thành người đứng đầu Bộ Tài chính trong giai đoạn phục hồi hậu khủng hoảng. Nhiệm kỳ của ông gắn liền với việc thực thi các chính sách mà chính phủ liên bang triển khai nhằm ổn định hệ thống tài chính, tái thiết lòng tin thị trường và ngăn ngừa một cuộc suy thoái tồi tệ hơn. Ông là người trực tiếp điều phối gói cứu trợ TARP trị giá 700 tỷ USD, chuyển hướng từ việc mua tài sản độc hại sang tiêm vốn trực tiếp vào hệ thống ngân hàng thông qua chương trình Capital Purchase Program. Đồng thời, ông giám sát thiết kế và triển khai chương trình kiểm tra căng thẳng (Stress Test) đối với 19 ngân hàng lớn nhất Mỹ, công khai kết quả để khôi phục niềm tin của nhà đầu tư và công chúng. Những quyết định này diễn ra trong bối cảnh kinh tế Mỹ rơi vào suy thoái sâu nhất kể từ Đại Suy thoái, khi niềm tin vào hệ thống tài chính gần như sụp đổ hoàn toàn.
Bên cạnh đó, vai trò Chủ tịch Fed New York trước đó của Geithner cũng là một phần quan trọng trong hồ sơ của ông. Trong giai đoạn 2003–2009, ông chịu trách nhiệm giám sát các ngân hàng lớn hoạt động tại khu vực tài chính New York, đồng thời đóng vai trò trung gian giữa Wall Street và giới hoạch định chính sách tiền tệ. Kinh nghiệm này tạo nền tảng trực tiếp cho khả năng của ông trong việc đọc hiểu rủi ro hệ thống và đàm phán với các bên liên quan khi khủng hoảng bùng phát. Sau khi rời chính quyền, Geithner tiếp tục hoạt động trong lĩnh vực tài chính và chiến lược kinh tế, giữ chức Đồng Chủ tịch Nhóm Chiến lược Kinh tế Aspen và tham gia quản trị Warburg Pincus – một trong những quỹ đầu tư tư nhân lớn nhất thế giới. Ông cũng trở thành giảng viên cấp cao tại Trường Quản trị Yale (Yale SOM), nơi ông chia sẻ nghiên cứu và bài học về khủng hoảng tài chính, quản trị rủi ro. Năm 2014, ông xuất bản hồi ký “Stress Test: Reflections on Financial Crises”, cung cấp góc nhìn nội bộ về quá trình ra quyết định trong cuộc khủng hoảng.
Quá trình hình thành sự nghiệp: Từ ngoại giao, IMF đến “người gác cổng” Wall Street
Sự nghiệp của Timothy Geithner trải qua ba giai đoạn chính, mỗi giai đoạn đều góp phần xây dựng năng lực và góc nhìn đặc thù cho ông: giai đoạn đầu tại ngoại giao và Bộ Tài chính Mỹ, giai đoạn tại IMF xử lý khủng hoảng nợ quốc tế, và giai đoạn Chủ tịch Fed New York – nơi ông trở thành “người gác cổng” của Wall Street. Ba giai đoạn này tạo thành một hành trình liên tục từ ngoại giao quốc tế, quản lý khủng hoảng nợ đến giám sát tài chính, chuẩn bị cho ông đảm nhận vai trò lãnh đạo trong cuộc khủng hoảng 2008. Hãy cùng tìm hiểu chi tiết từng giai đoạn để hiểu rõ hơn con đường đã định hình nên “kiến trúc sư cứu trợ” nổi tiếng này.
Giai đoạn đầu: Ngoại giao và Bộ Tài chính Mỹ
Trước khi bước vào lĩnh vực tài chính quốc tế, Geithner bắt đầu sự nghiệp tại Kissinger Associates – công ty tư vấn ngoại giao do cựu Ngoại trưởng Henry Kissinger sáng lập. Giai đoạn này giúp ông xây dựng nền tảng vững chắc về quan hệ quốc tế, đặc biệt là hiểu biết sâu rộng về các thị trường mới nổi và chính sách kinh tế của các quốc gia đang phát triển. Sau đó, ông gia nhập Bộ Tài chính Mỹ dưới thời các Bộ trưởng James Baker, John O’Neill, Robert Rubin và Lawrence Summers. Trong suốt quá trình phục vụ tại Bộ Tài chính, Geithner chuyên sâu về lĩnh vực thị trường mới nổi và khủng hoảng tài chính, đặc biệt là các cuộc khủng hoảng tại khu vực châu Á, Mỹ Latinh và Nga. Kinh nghiệm xử lý các cuộc khủng hoảng tiền tệ và nợ ở những nền kinh tế mới nổi này đã trang bị cho ông khả năng nhận diện sớm các dấu hiệu bất ổn tài chính và hiểu rõ cơ chế lan truyền rủi ro giữa các thị trường. Sự tiếp xúc thường xuyên với các Bộ trưởng tài chính và thống đốc ngân hàng trung ương trên toàn cầu cũng giúp ông xây dựng mạng lưới quan hệ quốc tế rộng lớn – một lợi thế quan trọng khi sau này ông phải điều phối ứng phó khủng hoảng tài chính toàn cầu.
Giai đoạn IMF: Kinh nghiệm xử lý khủng hoảng nợ quốc tế
Từ năm 2001 đến 2003, Geithner giữ chức Giám đốc Điều hành (Managing Director) của Quỹ Tiền tệ Quốc tế (IMF). Đây là giai đoạn ông trực tiếp tham gia vào việc thiết kế và giám sát các chương trình cứu trợ nợ cho các quốc gia gặp khủng hoảng tài chính nghiêm trọng. Kinh nghiệm tại IMF giúp ông hiểu sâu cách thức hoạt động của các cơ chế cứu trợ đa phương, cách đàm phán với các bên liên quan trong khủng hoảng nợ, và cách cân bằng giữa yêu cầu thắt lưng buộc bụng của chủ nợ với nhu cầu phục hồi kinh tế của quốc gia bị khủng hoảng. Vai trò này cũng củng cố quan điểm của ông rằng sự ổn định tài chính toàn cầu phụ thuộc vào khả năng phối hợp chặt chẽ giữa các quốc gia và tổ chức quốc tế. Những bài học từ IMF – về đánh giá rủi ro hệ thống, thiết kế điều kiện cứu trợ và quản lý kỳ vọng thị trường – sau này được ông áp dụng trực tiếp trong các quyết định xử lý khủng hoảng tại Mỹ. Đặc biệt, cách tiếp cận của ông trong cuộc khủng hoảng 2008 mang dấu ấn rõ nét của kinh nghiệm quốc tế: ưu tiên hành động nhanh, phối hợp đa phương và sử dụng công cụ tài chính công một cách có chủ đích.

Có thể bạn quan tâm: Muhammad Yunus: Tiểu Sử, Sự Nghiệp Tín Dụng Vi Mô/nobel Hòa Bình & Vai Trò Thủ Trưởng Chính Phủ Lâm Thời Bangladesh
Giai đoạn Chủ tịch Fed New York: “Người gác cổng” Wall Street
Từ năm 2003 đến 2009, Timothy Geithner đảm nhận chức Chủ tịch Ngân hàng Dự trữ Liên bang New York – vị trí thường được ví như “người gác cổng” của Wall Street. Trong vai trò này, ông chịu trách nhiệm giám sát các ngân hàng lớn hoạt động tại khu vực tài chính New York, điều hành chính sách tiền tệ hàng ngày và làm cầu nối giữa hệ thống ngân hàng với Cục Dự trữ Liên bang (Fed). Giai đoạn này cũng trùng với thời kỳ bong bóng bất động sản Mỹ hình thành và dần vỡ, giúp Geithner có cái nhìn trực tiếp về sự tích lũy rủi ro trong hệ thống tài chính. Ông chứng kiến cách các tổ chức tài chính lớn mở rộng bảng cân đối kế toán thông qua các sản phẩm phái sinh phức tạp và cách rủi ro tín dụng dưới chuẩn (subprime) lan truyền qua chuỗi giá trị tài chính toàn cầu. Kinh nghiệm giám sát ngân hàng tại Fed New York chính là tiền đề quan trọng nhất cho vai trò lãnh đạo của ông trong cuộc khủng hoảng 2008, khi ông phải đưa ra những quyết định mang tính sống còn cho toàn bộ hệ thống tài chính Mỹ – từ việc thuyết phục JPMorgan Chase mua lại Bear Stearns, đến quyết định không cứu trợ Lehman Brothers và sau đó thiết kế gói cứu trợ AIG cùng chương trình TARP.
Vai trò quyết định trong khủng hoảng tài chính 2008: Từ Bear Stearns đến Lehman Brothers và AIG
Timothy Geithner, với vai trò Chủ tịch Fed New York, là người đứng đầu điều phối các can thiệp dị thường nhất trong lịch sử tài chính Mỹ để ngăn chặn sự sụp đổ hệ thống. Dưới đây là phân tích chi tiết về bốn quyết định mang tính định hình thời đại mà ông trực tiếp lãnh đạo hoặc kiến trúc.
Xử lý sụp đổ Bear Stearns (tháng 3/2008): Mô hình cứu trợ “có điều kiện” đầu tiên
Việc sụp đổ của Bear Stearns vào tháng 3/2008 đánh dấu lần đầu tiên kể từ Đại khủng hoảng Fed phải can thiệp trực tiếp để cứu trợ một ngân hàng đầu tư lớn không phải là thành viên của hệ thống Dự trữ. Geithner đã điều phối thương thuyết cấp bách trong cuối tuần đó, thuyết phục JPMorgan Chase chấp nhận mua lại Bear Stearns với giá chỉ 2 USD/cổ phiếu (sau đó điều chỉnh lên 10 USD), đồng thời Fed New York thành lập công ty mục đích đặc biệt (Maiden Lane LLC) để tiếp nhận gần 30 tỷ USD tài sản rủi ro từ bảng cân đối kế toán của Bear Stearns. Cách tiếp cận này thiết lập tiền đề quan trọng: Fed sẽ cung cấp thanh khoản khẩn cấp (lender of last resort) cho các tổ chức phi ngân hàng khi sự sụp đổ của chúng đe dọa ổn định hệ thống, nhưng chủ sở hữu cổ phần phải chịu tổn thất gần như toàn bộ. Geithner sau này nhận định đây là “bài kiểm tra đầu tiên” cho tư duy “quá lớn để sụp đổ” (Too Big To Fail), buộc chính quyền phải chọn giữa hai cái xấu: để sụp đổ gây lan truyền hay cứu trợ gây rủi ro đạo đức (moral hazard).
Quyết định không cứu trợ Lehman Brothers (tháng 9/2008): Rào cản pháp lý và hệ quả lan truyền
Khác với Bear Stearns, quyết định để Lehman Brothers申请破产 (xin phá sản) vào ngày 15/9/2008 không phải do thiếu ý chí chính trị mà do rào cản pháp lý cứng nhắc. Geithner, cùng Bộ trưởng Tài chính Henry Paulson và Chủ tịch Fed Ben Bernanke, xác định rằng Lehman không sở hữu đủ tài sản thế chấp chất lượng cao (eligible collateral) để Fed cho vay an toàn theo Điều 13(3) Luật Dự trữ Liên bang. Khi các nỗ lực tìm người mua (Bank of America, Barclays) thất bại do thiếu bảo chứng từ chính phủ và rào cản quy trình phê duyệt của người quản lý rủi ro Anh, việc tiêm vốn công trở nên bất khả thi. Hậu quả tức thì là sự đóng băng thị trường tín dụng ngắn hạn (commercial paper, repo), tiền tệ quỹ dự trữ (money market fund) “break the buck” (giá trị đơn vị rơi dưới 1 USD), và làn sóng hoảng loạn lan truyền toàn cầu khiến chi phí vốn vay tăng vọt. Geithner sau này trong hồi ký Stress Test khẳng định đây là “ngày tồi tệ nhất” và nhấn mạnh rằng nếu có công cụ giải quyết (resolution authority) như sau này Dodd-Frank quy định, kết quả có thể khác đi.
Cứu trợ AIG (ngay sau Lehman): Thiết kế gói 85 tỷ USD và mô hình “quá lớn để sụp đổ” trọn vẹn
Chỉ 48 giờ sau khi Lehman sụp đổ, AIG – tập đoàn bảo hiểm lớn nhất thế giới – đối mặt nguy cơ thanh khoản 85 tỷ USD do cam kết CDS (Credit Default Swap) trên các CDO dưới chuẩn. Geithner là kiến trúc sư chính của gói cứu trợ này, thiết kế cấu trúc cho vay 85 tỷ USD (sau mở rộng lên hơn 180 tỷ USD) với lãi suất cao (Libor + 850 điểm cơ sở) và yêu cầu chính phủ nhận 79,9% cổ phần biểu quyết thông qua một trust độc lập. Khác với các gói cứu trợ trước, AIG không được phép phá sản mà được tái cấu trúc dưới sự kiểm soát chặt chẽ của Fed và Bộ Tài chính. Geithner bảo vệ quyết định này bằng lập luận: AIG là “mạch máu” nối liền hệ thống ngân hàng toàn cầu qua hợp đồng phái sinh; để AIG sụp đổ sau Lehman sẽ khiến chuỗi thanh toán CDS đứt gãy, đẩy hàng chục ngân hàng lớn ở Mỹ và Châu Âu vào faillite. Việc chính phủ cuối cùng thu hồi vốn với lợi nhuận khoảng 22,7 tỷ USD (theo số liệu 2012) được ông dẫn chứng là bằng chứng cho hiệu quả của mô hình “cứu trợ có điều kiện, quản trị rủi ro chủ động”.
Điều phối TARP (700 tỷ USD): Chuyển dịch từ mua tài sản độc hại sang tiêm vốn trực tiếp
Khi Luật Chương trình Cứu trợ Tài sản Rủi ro (TARP) được Quốc hội thông qua đầu tháng 10/2008 với quyền hạn 700 tỷ USD mua MBS/CDO độc hại, Geithner (vẫn là Chủ tịch Fed NY) và Paulson nhanh chóng nhận ra cơ chế mua tài sản phức tạp, định giá khó khăn và chậm chạp không thể kịp thời giải quyết khủng hoảng vốn ngân hàng. Dưới sự lãnh đạo của Geithner tại vị trí Bộ trưởng Tài chính sau đó (từ tháng 1/2009), TARP được chuyển hướng quyết liệt sang Chương trình Mua Cổ phần (Capital Purchase Program – CPP): tiêm vốn ưu tiên (preferred stock) trực tiếp vào 19 ngân hàng lớn nhất (qua Stress Test) và hàng trăm ngân hàng nhỏ hơn. Sự chuyển dịch này tiêm tức thì hơn 200 tỷ USD vốn lõi vào hệ thống, ép các ngân hàng chấp nhận giám sát chặt chẽ, hạn chế cổ tức và thưởng nương rồng. Geithner lập luận rằng việc tiêm vốn “buộc” ngân hàng phải nhận (dù một số như Wells Fargo ban đầu kháng cự) là cần thiết để tránh gắn mác “ngân hàng yếu” (stigma) cho bất kỳ ai tham gia, từ đó khôi phục niềm tin liên ngân hàng (interbank trust) chỉ trong vài tháng.
Có thể bạn quan tâm: Nhà Kinh Tế Học Kaushik Basu: Tiểu Sử, Tư Tưởng & Đóng Góp Cho Kinh Tế Học Phát Triển
Thời kỳ Bộ trưởng Tài chính (2009-2013): Kiểm tra căng thẳng, cải cách Dodd-Frank và cứu trợ ô tô
Nhậm chức Bộ trưởng Tài chính thứ 75 vào lúc khủng hoảng đỉnh điểm, Geithner triển khai chiến lược “tư bản hóa lại, cải cách hệ thống, bảo vệ thực thể” với ba trụ cột chính: Stress Test công khai, Luật Dodd-Frank toàn diện và cứu trợ ngành ô tô có điều kiện.
Stress Test (SCAP) tháng 2/2009: Công khai minh bạch để chấm dứt hoảng loạn
Trong bối cảnh thị trường không tin vào bảng cân đối kế toán ngân hàng (mark-to-market losses, level 3 assets), Geithner khởi xướng Chương trình Đánh giá Vốn dưới sự Giám sát (Supervisory Capital Assessment Program – SCAP) đối với 19 tổ chức tài chính lớn nhất (BHCs). Điểm đột phá không phải là việc kiểm tra vốn – Fed làm điều này thường xuyên – mà là công khai kết quả chi tiết cho từng ngân hàng: thiếu hụt vốn, 가정 định kịch bản xấu (adverse scenario), và kế hoạch bổ sung vốn. Kết quả công bố tháng 5/2009 cho thấy 10/19 ngân hàng cần bổ sung 74,6 tỷ USD. Sự minh bạch này biến “rủi ro không biết” (unknown risk) thành “rủi ro đã định lượng” (quantified risk), cho phép các ngân hàng huy động vốn tư nhân trên thị trường (cổ phiếu, nợ chuyển đổi) thay vì phụ thuộc TARP. Chỉ 9 tháng sau, hầu hết các ngân hàng lớn đã trả nợ TARP trước hạn. Geithner coi đây là “điểm ngoặt tâm lý” quan trọng nhất khôi phục uy tín hệ thống ngân hàng Mỹ.
Cải cách quản lý rủi ro hệ thống: Đẩy mạnh Luật Dodd-Frank (2010) – FSOC, Quy tắc Volcker, CFPB
Geithner là lực lượng đằng sau thiết kế và thâu tóm Luật Cải cách Wall Street và Bảo vệ Người tiêu dùng Dodd-Frank (2010) – bộ luật cải cách tài chính toàn diện nhất kể từ những năm 1930. Ba trụ cột mang dấu ấn trực tiếp của ông:
1. Hội đồng Giám sát Ổn định Tài chính (FSOC): Thiết lập cơ chế phối hợp liên cơ quan (Fed, SEC, CFTC, FDIC, Bộ Tài chính…) để theo dõi rủi ro hệ thống (systemic risk) và chỉ định “Tổ chức tài chính quan trọng hệ thống” (SIFI) – bao gồm cả công ty phi ngân hàng như AIG, GE Capital – chịu giám sát Fed chặt chẽ hơn.
2. Quy tắc Volcker (Volcker Rule): Cấm ngân hàng thương mại tự giao dịch đe dọa (proprietary trading) và giới hạn sở hữu quỹ hedge/quỹ tư nhân, tách biệt hoạt động đe dọa khỏi hoạt động nhận tiền gửi có bảo hiểm FDIC. Geithner đấu tranh để quy tắc này đủ “răng cắn” nhưng đủ linh hoạt cho hoạt động làm thị trường (market making) và hedging hợp pháp.
3. Cơ quan Bảo vệ Tài chính Người tiêu dùng (CFPB): Tạo ra một cơ quan độc lập tập trung toàn quyền quy chế và thi hành luật bảo vệ người tiêu dùng tài chính (vay thế chấp, thẻ tín dụng, vay sinh viên), thay thế sự phân mảnh trước đây giữa 7 cơ quan khác nhau.
Geithner nhấn mạnh Dodd-Frank không nhằm “chấm dứt chu kỳ kinh doanh” mà “làm cho sự sụp đổ ít đau đớn hơn và dễ quản lý hơn” bằng cách buộc các ngân hàng lớn tự đóng tiền bảo hiểm (Orderly Liquidation Fund) và chuẩn bị “Living Wills” (kế hoạch giải thể có trật tự).
Cứu trợ ngành ô tô Mỹ (GM, Chrysler): Quản lý phá sản có kiểm soát, bảo vệ việc làm
Khác với cứu trợ ngân hàng tập trung vào thanh khoản, cứu trợ ngành ô tô (GM, Chrysler) dưới sự điều phối của Geithner (qua Nhóm đặc nhiệm Ô tô Tổng thống) áp dụng mô hình phá sản có kiểm soát theo Chương 11 (Section 363 sale). Chính phủ tiêm khoảng 80 tỷ USD, đổi lấy quyền sở hữu lớn phần (61% GM, 10% Chrysler qua VEBA của UAW), buộc tái cấu trúc nợ nần, hợp đồng lao động (UAW chấp nhận cắt giảm lương/phúc lợi), đóng cửa thương hiệu thất lỗ (Pontiac, Saturn, Hummer) và thay đổi ban lãnh đạo (CEO Rick Wagoner nghỉ hưu). Mục tiêu kép: tránh sụp đổ chuỗi cung ứng 3 triệu việc làm và tránh “quốc hữu hóa vĩnh viễn”. Kết quả: GM và Chrysler thoát phá sản trong 40-60 ngày (siêu tốc), trở lại lợi nhuận 2010, và chính phủ bán cổ phần thoát thân hoàn toàn cuối 2013/tháng 12/2014, thu hồi vốn với lợi nhuận nhẹ cho người nộp thuế (khoảng 10-15 tỷ USD tùy phương pháp tính). Geithner xem đây là minh chứng cho khả năng áp dụng công cụ giải quyết (resolution tool) cho phi ngân hàng – tiền đề cho sau này Orderly Liquidation Authority trong Dodd-Frank.
Chính sách “Tư bản hóa lại” ngân hàng: Áp lực trả nợ TARP sớm, tăng đệm vốn
Sau khi Stress Test ổn định tâm lý, Geithner thực hiện chiến lược “thoát khỏi TARP” (exit strategy) quyết liệt. Ông thiết lập tiêu chuẩn khắt khe: ngân hàng muốn trả nợ TARP phải chứng minh khả năng huy động vốn tư nhân không bảo chứng, vượt qua Stress Test nội bộ Fed (CCAR – Comprehensive Capital Analysis and Review) và duy trì mức vốn lõi Tier 1 Common trên 7-8% RWA (Risk-Weighted Assets) – cao hơn chuẩn Basel III quốc tế lúc bấy giờ. Áp lực này buộc các ngân hàng lớn (JPMorgan, Goldman Sachs, Morgan Stanley, American Express…) phải phát hành cổ phiếu thường, nợ chuyển đổi và cắt giảm cổ tức/đi lại mua cổ phiếu (buyback) để tích lũy vốn. Đến giữa 2011, phần lớn TARP ngân hàng đã được trả lại, biến chương trình từ “gánh nặng chính sách” thành “khoản đầu tư sinh lời” cho người nộp thuế. Đồng thời, Geithner thúc đẩy Basel III tại diễn đàn G20/FSB: tăng yêu cầu vốn chất lượng cao (CET1), giới hạn đòn bẩy (leverage ratio), và đệm vốn đối trọng (countercyclical buffer) – tạo khung pháp lý cho sự “tư bản hóa lại” bền vững sau khủng hoảng.
Hoạt động sau chính quyền: Warburg Pincus, Yale và hồi ký “Stress Test”
Sau khi rời nhiệm Bộ trưởng Tài chính đầu năm 2013, Timothy Geithner chuyển sang lĩnh vực tư nhân và học thuật với ba trụ cột chính: gia nhập Warburg Pincus, giảng dạy tại Yale SOM, và xuất bản hồi ký “Stress Test”.
Gia nhập Warburg Pincus (2014): Trở thành Chủ tịch (2018), tập trung đầu tư công nghệ, tài chính, y tế; visit Việt Nam 2017

Có thể bạn quan tâm: Alfred Marshall Là Ai? Tiểu Sử, Tư Tưởng Cốt Lõi Và Di Sản Của Cha Đẻ Kinh Tế Học Hiện Đại
Tháng 3 năm 2014, Geithner chính thức gia nhập Warburg Pincus – một trong những công ty cổ phần tư nhân (private equity) lâu đời và uy tín nhất thế giới – với vai trò Chủ tịch Điều hành (President), sau đó được bổ nhiệm làm Chủ tịch (Chairman) vào năm 2018 thay thế Charles Kaye. Tại đây, ông không đơn thuần là một gương mặt đại diện mà trực tiếp điều hành chiến lược đầu tư toàn cầu, tập trung vào ba lĩnh vực cốt lõi: công nghệ, dịch vụ tài chính và chăm sóc sức khỏe. Kinh nghiệm điều hành khủng hoảng và hiểu biết sâu sắc về môi trường quy định (regulatory landscape) giúp ông định hình các thương vụ lớn, hỗ trợ các công ty portfolio mở rộng quy mô và ứng phó với rủi ro hệ thống.
Một minh chứng điển hình cho tầm ảnh hưởng toàn cầu của ông trong vai trò này là chuyến thăm Việt Nam vào năm 2017. Là một trong những nhà đầu tư tư nhân lớn sớm có mặt tại Việt Nam (qua các khoản đầu tư vào VinGroup, Techcombank, Mobile World…), Warburg Pincus dưới sự dẫn dắt của Geithner đã đẩy mạnh cam kết lâu dài. Trong chuyến thăm, ông đã hội đàm với Thủ tướng Nguyễn Xuân Phúc và các bộ trưởng cấp cao, trao đổi về cải cách thể chế, phát triển thị trường vốn và môi trường kinh doanh. Ông nhấn mạnh tầm quan trọng của minh bạch tài chính, quản trị rủi ro ngân hàng và thu hút vốn đầu tư trực tiếp nước ngoài (FDI) chất lượng cao – những bài học cốt lõi ông đúc rút từ khủng hoảng 2008 và quá trình cải cách Dodd-Frank. Chuyến đi không chỉ củng cố vị thế của Warburg Pincus tại Việt Nam mà còn khẳng định vai trò của Geithner như một “cầu nối” giữa vốn đầu tư quốc tế và các nền kinh tế mới nổi đang trong giai đoạn chuyển đổi.
Giảng viên cấp cao Yale SOM: Nghiên cứu/Khóa học về khủng hoảng tài chính, quản trị rủi ro
Song song với vai trò tại Warburg Pincus, Geithner gia nhập Trường Quản trị Yale (Yale School of Management – SOM) với chức danh Giảng viên cấp cao (Senior Fellow) và Giảng viên khách mời (Lecturer) từ năm 2014. Tại đây, ông thiết kế và giảng dạy các khóa học chuyên sâu về “Khủng hoảng tài chính và phản ứng chính sách” (Financial Crises and Policy Response) cũng như “Quản trị rủi ro hệ thống” (Systemic Risk Management). Khác với các giảng viên học thuật thuần túy, phương pháp giảng dạy của Geithner mang đậm chất “học viện thực chiến” (practitioner-scholar): ông sử dụng các bản ghi nhớ nội bộ (memos), email thực tế, và dữ liệu thị trường từng giây trong những ngày tháng 9-10/2008 làm tài liệu trường hợp (case studies) cốt lõi.
Mục tiêu của ông không phải dạy lý thuyết cân bằng chung hay mô hình DSGE, mà là truyền đạt “tư duy trong lúc bão táp” (crisis-time thinking): cách đánh giá rủi ro khi dữ liệu không đầy đủ, cách ra quyết định dưới áp lực chính trị và pháp lý cực đại, và cách phối hợp giữa chính sách tài chính, tiền tệ và ngoại giao. Các buổi học thường xoay quanh các bài toán thực tế: Tại sao Fed không thể cho vay Lehman Brothers dù muốn? Làm thế nào để thiết kế Stress Test SCAP sao cho thị trường tin tưởng kết quả? Làm sao để cân bằng giữa kỷ cương thị trường (market discipline) và an toàn hệ thống (systemic stability)? Góc nhìn này đã giúp sinh viên Yale – nhiều người sau này nắm giữ vị trí chủ chốt tại ngân hàng trung ương, IMF, Quỹ tài chính quốc tế và các ngân hàng thương mại lớn – tiếp cận quản trị rủi ro không như một bài toán toán học mà như một bài toán quản trị, chính trị và nhân văn.
Hồi ký “Stress Test: Reflections on Financial Crises” (2014): Góc nhìn nội bộ, bảo vệ quyết định cứu trợ, bài học cho tương lai
Tháng 5 năm 2014, Geithner xuất bản hồi ký Stress Test: Reflections on Financial Crises (Kiểm tra căng thẳng: Những suy ngẫm về khủng hoảng tài chính) – tác phẩm nhanh chóng trở thành sách bán chạy nhất của New York Times và được coi là tài liệu tham khảo bắt buộc cho sinh viên chính sách công và lịch sử kinh tế. Tên sách lấy cảm hứng từ chương trình Kiểm tra căng thẳng vốn ngân hàng (SCAP) mà ông chủ trì năm 2009, ẩn dụ cho cả quá trình “kiểm tra căng thẳng” bản thân ông và hệ thống tài chính Mỹ trước cơn sóng thần 2008.
Cấu trúc sách không theo trình tự tự truyện truyền thống mà được tổ chức theo các “module” quyết định: Bear Stearns, Lehman Brothers, AIG, TARP, Stress Test, Cải cách Dodd-Frank, Cứu trợ ô tô. Điểm nổi bật nhất là sự minh bạch phũ phàng về những khoảnh khắc đau đớn và mơ hồ nhất. Geithner thừa nhận sự sợ hãi cá nhân khi đối mặt với khả năng sụp đổ hoàn toàn của hệ thống tài chính toàn cầu, mô tả chi tiết những cuộc gọi điện thoại đêm muộn với Ben Bernanke, Hank Paulson, Larry Summers, và các CEO ngân hàng lớn. Ông không né tránh việc giải trình cho quyết định không cứu trợ Lehman Brothers – một vết sẹo lớn nhất trong sự nghiệp – bằng cách trình bày bằng chứng pháp lý chặt chẽ: Fed không có quyền hạn pháp lý (dưới Section 13(3) Federal Reserve Act lúc bấy giờ) để cho vay một tổ chức không phải ngân hàng lưu ký (non-depository institution) khi không có tài sản thế chấp đủ giá trị (adequate collateral), một rào cản pháp lý mà Quốc hội chưa kịp sửa đổi cho đến khi khủng hoảng bùng nổ.
Bên cạnh việc bảo vệ các quyết định quá khứ, sách đóng góp bài học cốt lõi cho tương lai: “Kế hoạch tốt nhất trong khủng hoảng là kế hoạch đã có sẵn trước khủng hoảng”. Geithner lập luận rằng sự thiếu hụt “công cụ giải quyết” (resolution authority) cho các công ty tài chính phi ngân hàng (non-bank financial firms) và sự thiếu minh bạch trong thị trường phái sinh (derivatives) là hai lỗ hổng cấu trúc buộc chính quyền phải lựa chọn giữa “cứu trợ xấu” (bad bailout) và “sụp đổ hệ thống” (systemic collapse). Ông kêu gọi các quốc gia, đặc biệt là các nền kinh tế mới nổi, phải xây dựng khung pháp lý giải quyết ngân hàng (bank resolution regimes), đệm vốn đối trọng (countercyclical capital buffers) và quyền giám sát toàn hệ thống (macroprudential supervision) trước khi bão táp đến. Cuốn sách cũng dành không gian đáng kể để phản biện các chỉ trích về “moral hazard” (rủi ro đạo đức), khẳng định rằng việc buộc chủ sở hữu (shareholders) bị pha loãng gần như hoàn toàn, buộc quản trị cấp cao rời đi và chính phủ thu hồi vốn với lãi (như vụ AIG, Citigroup, GM, Chrysler) là minh chứng rõ ràng nhất cho việc không bảo vệ các nhà đầu cơ mà bảo vệ hệ thống.
Những tranh cãi và góc nhìn phản biện: Đánh giá lại di sản Geithner
Dù được ghi nhận là kiến trúc sư cứu vãn khủng hoảng 2008, di sản của Timothy Geithner vẫn vướng vào những tranh cãi gay gắt xoay quanh tư cách chuyên môn, đạo đức cá nhân, thiên hướng Wall Street và hệ quả lâu dài của chính sách “Quá lớn để sụp đổ”. Phần này tổng hợp các góc nhìn phản biện đồng thời và sau sự kiện để cân bằng chân dung.
“Không phải nhà kinh tế học học thuật” – Nhược điểm hay ưu điểm thực chiến?
Có thể bạn quan tâm: Simon Johnson (nhà Kinh Tế Học): Tiểu Sử, Giải Nobel 2024 Và Những Đóng Cốt Lõi Về Thể Chế
Nhận định cho rằng Geithner “không phải nhà kinh tế học học thuật” do thiếu bằng tiến sĩ và kinh nghiệm Wall Street thuần túy thực chất phản ánh sự khác biệt về hồ sơ giữa ông và các tiền nhiệm như Henry Paulson hay Robert Rubin, nhưng kinh nghiệm xử lý khủng hoảng thực tế tại IMF và Fed New York lại trở thành ưu điểm quyết định trong lúc bão táp.
Ngay từ khi được Tổng thống Obama đề cử cuối năm 2008, bài báo của VnEconomy (đăng tải dựa trên các nguồn tin quốc tế) và nhiều chuyên trang tài chính đã chỉ trích gay gắt hồ sơ của ông: Cử nhân Dartmouth (Chính trị/Nghiên cứu Châu Á), Thạc sĩ SAIS Johns Hopkins (Kinh tế học Quốc tế) – không có bằng Tiến sĩ Kinh tế học (PhD), không từng làm giáo sư đại học, và quan trọng hơn, không từng làm việc tại một ngân hàng đầu tư lớn (investment bank) hay quỹ hedge fund như Paulson (Goldman Sachs) hay Rubin (Citi/Goldman Sachs). Các nhà phê bình cho rằng ông thiếu “ngôn ngữ” của sàn giao dịch (trading floor), thiếu 직 cảm (intuition) về định giá rủi ro phức tạp của các sản phẩm cấu trúc (CDO, CDS, MBS) – thứ mà Paulson hiểu rõ như lòng bàn tay.
Tuy nhiên, góc nhìn bảo vệ – được nhiều sử gia kinh tế học như Adam Tooze (Crashed) hoặc Andrew Ross Sorkin (Too Big to Fail) ủng hộ – cho rằng chính sự “khác biệt” đó đã cứu vãn tình hình. Geithner không bị “bị cuốn” (captured) bởi tư duy tối đa hóa lợi nhuận ngắn hạn hay các mô hình rủi ro Value-at-Risk (VaR) đã lỗi thời của Wall Street. Ông đến từ “phía bên kia bàn đàm phán”: một quan liêu sự nghiệp (career civil servant) đã dành 20 năm đối phó với hậu quả của sự vô trách nhiệm tài chính tại các nước đang phát triển (Mexico 1995, Á-Đài 1997, Nga 1998, Brazil/Argentina 2001-2002) khi làm việc tại Bộ Tài chính (Office of International Affairs) và IMF.
Kinh nghiệm “xử lý rác” (cleanup) này dạy ông ba bài học mà các “nhà kinh tế học Wall Street” thường quên:
1. Nợ xấu không tự biến mất: Phải ép buộc nhận tổn thất (recognize losses) và tư bản hóa lại (recapitalize) sớm, chứ không che giấu (forbearance) như Nhật Bản thập niên 1990.
2. Hệ thống ngân hàng là tiện ích công cộng (public utility): Khi mạch máu tắc, chính sách tiền tệ (rate cuts) vô hiệu; phải tiêm vốn trực tiếp (capital injection) – bài học SCAP.
3. Pháp lý và chính trị đi trước mô hình: Quyết định không cứu Lehman không phải do mô hình kinh tế mà do luật pháp không cho phép (no legal authority). Geithner hiểu rào cản luật pháp (legal constraints) tốt hơn bất kỳ ai vì ông từng viết các văn bản luật (legislative drafting) cho Bộ Tài chính và IMF.
Vì vậy, nhược điểm “không phải học giả” hóa ra là ưu điểm “người thực chiến có kinh nghiệm khủng hoảng toàn cầu” – một hồ sơ hiếm có trong lịch sử Bộ trưởng Tài chính Mỹ.
Vụ việc khai thuế sai sót (TurboTax) và quá trình xác nhận nhậm chức
Vụ việc Timothy Geithner khai thiếu thuế an sinh xã hội và y tế khi làm consultant cho IMF giai đoạn 2001-2004 là sự thật, gây tranh cãi đạo đức lớn và差点 làm 탈 dây quá trình xác nhận nhậm chức Bộ trưởng Tài chính, định hình hình ảnh “quan liêu cẩu thả” dính liền ông trong những ngày đầu nhiệm kỳ.
Cụ thể, trong khoảng thời gian làm Giám đốc Điều hành IMF (2001-2003) và các năm liền kề, Geithner được IMF trả lương dưới dạng “contractor” (thầu độc lập) thay vì nhân viên chính thức. Theo quy tắc của IMF, tổ chức này không khấu trừ thuế thu nhập Mỹ (FICA – Federal Insurance Contributions Act, bao gồm Social Security và Medicare) cho nhân viên Mỹ mà trả gross (toàn bộ) cho nhân viên, nhân viên tự chịu trách nhiệm nộp thuế tự thu (self-employment tax). Geithner đã sử dụng phần mềm TurboTax để khai thuế nhưng không khai dòng thuế FICA cho các năm 2001, 2002, 2003, 2004. Tổng số thuế thiếu nộp (kể cả phạt và lợi息) lên tới khoảng 42.000 – 48.000 USD (tùy nguồn tính toán).
Vụ việc bùng nổ vào tháng 1/2009 trong听证会 (confirmation hearing) tại Ủy ban Tài chính Thượng viện. Các Thượng nghị sĩ Cộng hòa (như Jon Kyl, Orrin Hatch) tấn công gay gắt: “Làm sao một người không nộp đúng thuế cá nhân có thể quản lý cơ quan thuế IRS và hệ thống tài chính toàn quốc?”. Geithner thừa nhận lỗi là “careless mistake” (lỗi sơ suất), giải trình rằng TurboTax không tự động tính dòng này cho thu nhập nước ngoài và ông không nhờ chuyên gia thuế (CPA) kiểm tra. Ông đã nộp bổ sung toàn bộ số tiền thiếu trước听证会.
Mặc dù cuối cùng được Thượng viện xác nhận với tỷ phiếu 60-34 (có 13 Cộng hòa bỏ phiếu ủng hộ), vết sẹo này có tác động sâu sắc:
1. Mất uy tín đạo đức (moral authority): Ông mất đi “ngôi cao đạo đức” cần thiết để đòi hỏi kỷ cương từ Wall Street. Khi ông yêu cầu ngân hàng cắt giảm bonus, trả TARP sớm, dư luận và Quốc hội thường phản ứng: “Người không nộp đúng thuế tự dạy người khác đạo đức?”.
2. Định hình叙事 “Out of touch” (xa rời thực tế): Hình ảnh một Bộ trưởng Tài chính dùng TurboTax (phần mềm cho người bình thường) cho thu nhập hàng trăm nghìn USD/năm mà không thuê CPA, 강화了 ấn tượng ông là “technocrat trong tháp ngà” không hiểu nỗi khổ của người dân thường –叙事 sau này được dùng để tấn công chính sách HAMP.
3. Ảnh hưởng đến nhân sự: Vụ việc khiến nhiều ứng viên tiềm năng khác (như Bill Richardson – Bộ trưởng Thương mại) rút lui do vấn đề thuế tương tự, làm chậm việc thành lập nội các Obama.
Dù về mặt pháp lý đây chỉ là lỗi khai thuế sơ suất (không phải gian lận cố ý – tax fraud), nhưng trong bối cảnh khủng hoảng 2008 bùng nổ bởi tham lam và thiếu minh bạch, lỗi này trở thành biểu tượng mạnh mẽ cho sự thiếu giám sát và trách nhiệm cá nhân tại tầng lớp lãnh đạo.
Chỉ trích “Wall Street friendly”: Cứu ngân hàng mà không cứu chủ nợ/người dân
Chỉ trích Geithner “thiên hướng Wall Street” xuất phát từ sự đối lập rõ rệt giữa gói cứu trợ ngân hàng quy mô lớn (TARP) được triển khai nhanh chóng, hiệu quả trong khi chương trình hỗ trợ chủ nợ HAMP (Home Affordable Modification Program) lại kém hiệu quả, tỷ lệ xử lý nợ xấu thấp, khiến dư luận cho rằng ông ưu tiên mạch máu tài chính hơn nỗi đau của người dân thường.
Khi nhậm chức tháng 2/2009, Geithner kế thừa TARP (700 tỷ USD) từ chính quyền Bush nhưng phải thiết kế lại. Ông chọn chiến lược Capital Purchase Program (CPP): tiêm vốn ưu tiên (preferred equity) vào 19 ngân hàng lớn qua Stress Test SCAP. Kết quả: Đến cuối 2009, hệ thống ngân hàng ổn định, tín dụng bắt đầu chảy lại, và quan trọng hơn, chính phủ thu hồi gần như toàn bộ vốn TARP ngân hàng với lãi (tổng thu hồi ~275 tỷ USD cho khoản vay ~245 tỷ USD). Đây là một thành công tài chính không thể phủ nhận.
Tuy nhiên, song song đó, chương trình HAMP (Home Affordable Modification Program) – được tài trợ 50 tỷ USD từ TARP để giúp chủ nợ restructure nợ nhà (giảm lãi suất, kéo dài kỳ hạn, giảm gốc nợ) – lại thất bại thảm hại so với mục tiêu.
Mục tiêu: Giúp 3-4 triệu chủ nợ tránh tịch thu nhà (foreclosure).
Thực tế (đến 2012): Chỉ ~1,6 triệu chủ nợ được sửa đổi vĩnh viễn (permanent modifications); tỷ lệ tái nợ (re-default rate) cao (>30% sau 1 năm); ngân hàng xử lý hồ sơ chậm, mất tài liệu, “dual tracking” (xử lý sửa đổi nợ đồng thời với thủ tục tịch thu nhà).
Các luận điểm chỉ trích cốt lõi:
1. Cơ chế激励 (incentive) sai lệch: HAMP trả tiền cho ngân hàng dịch vụ nợ (servicers) khi họ sửa đổi nợ thành công, nhưng số tiền này (1.000-3.000 USD/loan) thấp hơn nhiều so với phí quản lý nợ xấu và phí tịch thu nhà (foreclosure fees). Ngân hàng không có động lực tài chính để tham gia tích cực.
2. Không ép buộc giảm gốc nợ (principal reduction): Geithner kiên quyết phản đối bắt buộc ngân hàng giảm gốc nợ (principal write-down), lập luận rằng sẽ gây tổn hại vốn ngân hàng, làm suy yếu Stress Test và tạo moral hazard cho người vay trả nợ tốt. Ông chỉ cho phép giảm lãi suất xuống thấp nhất 2% trong 5 năm. Kết quả: Chủ nợ “underwater” (nợ > giá nhà) vẫn không thể trả được.
3. Bảo vệ “giá trị sổ sách” của ngân hàng: Bằng cách cho phép ngân hàng ghi nhận nợ xấu theo giá gốc (mark-to-model) thay vì giá thị trường (mark-to-market) và không ép giảm gốc, Geithner được cho là đã ưu tiên bảo vệ bảng cân đối kế toán (balance sheet) của ngân hàng hơn thực tế kinh tế của hộ gia đình.
Phản biện của Geithner và phe bảo vệ:
1. Điều kiện tiên quyết (Precondition): “Không thể cứu chủ nợ nếu hệ thống ngân hàng sụp đổ”. Tiêm vốn TARP/SCAP khôi phục năng lực cho vay của ngân hàng – đó là điều kiện cần để bất kỳ chương trình hỗ trợ chủ nợ nào hoạt động. Nếu ngân hàng phá sản, không ai sửa đổi nợ cho chủ nợ được.
2. Ràng buộc pháp lý và Quốc hội: TARP được Quốc hội thông qua với mục đích chính là “ổn định hệ thống tài chính” (stabilize financial system), không phải “hỗ trợ chủ nợ”. Việc chuyển 50 tỷ USD sang HAMP đã là sự kéo giãn quyền hạn. Quốc hội (cả hai đảng) đều phản đối việc dùng tiền thuế để “bảo lãnh cho người vay quá khả năng” (bail out irresponsible borrowers).
3. Hiệu quả thực tế của giảm gốc: Các nghiên cứu sau này (ví dụ của Fed Boston, IMF) cho thấy giảm gốc nợ (principal reduction) dù giúp chủ nợ cụ thể nhưng có thể làm tăng moral hazard toàn hệ thống: người vay có khả năng trả vẫn cố tình nợ xấu để được giảm gốc.
4. Kết quả tài chính cho người nộp thuế: Chương trình TARP ngân hàng sinh lời cho người nộp thuế, trong khi HAMP mất tiền (subsidy cost). Geithner lập luận rằng việc tập trung nguồn lực vào nơi sinh lời (ngân hàng) để trả nợ TARP sớm là cách bảo vệ người nộp thuế tốt nhất.
Tóm lại, sự “thiên hướng Wall Street” này chính xác hơn là “thiên hướng ổn định hệ thống” (system stability bias). Geithner đánh cược rằng: Cứu hệ thống ngân hàng -> Kinh tế hồi phục -> Việc làm tăng -> Giá nhà tăng -> Chủ nợ tự thoát khó khăn. Chiến lược này thành công về mặt vĩ mô (GDP tăng, thất nghiệp giảm, S&P 500 hồi phục), nhưng để lại vết thương xã hội sâu sắc cho hàng triệu gia đình mất nhà – một chi phí phân phối (distributional cost) mà chính sách tiền tệ/vĩ mô không thể giải quyết đơn độc.
Di sản “Too Big To Fail”: Có an toàn hơn hay rủi ro đạo đức lớn hơn?
Luật Dodd-Frank với cơ chế Resolution Authority và yêu cầu “Living Wills” đã tạo khung pháp lý để chấm dứt “Too Big To Fail” (TBTF), nhưng thực tế hơn một thập kỷ sau khủng hoảng, các ngân hàng lớn trở nên tập trung và quy mô hơn xưa, đặt ra dấu hỏi lớn về việc rủi ro đạo đức và hệ thống có thực sự được triệt tiêu hay chỉ được chuyển dịch.
Geithner là kiến trúc sư chính của Title I và Title II của Luật Dodd-Frank (2010) – hai trụ cột nhằm giải quyết TBTF:
1. Title I (Systemic Risk Regulation): Thành lập Hội đồng Giám sát Rủi ro Tài chính (FSOC) do Bộ trưởng Tài chính chủ trì, quyền giám sát “công ty tài chính phi ngân hàng quan trọng hệ thống” (non-bank SIFIs) như AIG, GE Capital, Prudential… bởi Fed. Yêu cầu “Living Wills” (Kế hoạch giải quyết) hàng năm cho các ngân hàng > 50 tỷ USD tài sản (sau nâng lên 250 tỷ USD).
2. Title II (Orderly Liquidation Authority – OLA): Tạo ra “Quy trình phá sản có trật tự” cho các công ty tài chính lớn (cả ngân hàng và phi ngân hàng) – một “săn sóc” (Orderly Liquidation Fund) tài trợ bởi phí đánh giá trên các công ty lớn, thay vì tiền thuế (TARP). Mục tiêu: Cho phép chính quyền phá sản (liquidate) một “con quái” như Lehman/AIG một cách có kiểm soát, ép chủ sở hữu và nợ vay không担保 (unsecured creditors) chịu tổn thất, bảo vệ người nộp thuế.
Đánh giá sau 10+ năm (bối cảnh 2023-2024):
| Tiêu chí | Mục tiêu Dodd-Frank/Geithner | Thực tế hiện tại |
|---|---|---|
| Tập trung ngành ngân hàng | Giảm quy mô/tập trung | Tăng mạnh. Top 4 ngân hàng (JPM, BAC, WFC, C) nắm > 45% tài sản ngành (tăng từ ~35% năm 2008). Ngân hàng khu vực (regional banks) gộp nhau để vượt ngưỡng 250 tỷ USD (SVB, Signature, First Republic trước khi sụp đổ 2023). |
| Cơ chế Resolution (OLA) | Có thể phá sản lớn mà không cần tiền thuế | Chưa từng test thực chiến. OLA phức tạp, yêu cầu phối hợp liên bang – bang – quốc tế (cross-border). Nghị sĩ Elizabeth Warren và nhiều chuyên gia cho rằng OLA “quá phức tạp để dùng trong khủng hoảng thực”, chính quyền vẫn sẽ chọn cứu trợ (bailout) thay vì phá sản có trật tự (bail-in) khi hệ thống rung chuyển. |
| Living Wills | Kế hoạch “chết yên bình” | Hầu như vô hiệu. Fed/FDIC liên tục từ chối Living Wills của các ngân hàng lớn (JPM, BAC, GS, MS…) vì “không đáng tin cậy” (not credible). Ngân hàng vẫn phức tạp, liên kết chéo (interconnectedness) cao qua phái sinh, repo, clearing. |
| Rủi ro đạo đức (Moral Hazard) | Chấm dứt kỳ vọng cứu trợ ngầm | Kỳ vọng vẫn tồn tại. Spread CDS của ngân hàng lớn thấp hơn ngân hàng nhỏ (funding advantage ~20-50 bps), chứng minh thị trường vẫn tin chính phủ sẽ không để chúng sụp đổ. Khủng hoảng SVB/Signature 2023: FDIC bảo vệ 100% tiền gửi không担保 (uninsured deposits) qua “Systemic Risk Exception” – một dạng cứu trợ TBTF mới. |
| Quy tắc Volcker / Đòn bẩy | Hạn chế proprietary trading, tăng vốn | Đã được yếu tố hóa (watered down). Quy tắc Volcker thực thi lỏng lẻo (2019/2020). Leverage ratio (SLR) được miễn trừ cho dự trữ Fed và Treasury trong COVID-19, chưa khôi phục hoàn toàn. |
Câu hỏi mở cho độc giả/chuyên gia:
Di sản của Geithner về TBTF có thể tóm gọn trong một nghịch lý: Ông đã xây dựng “lối thoát hiểm” (OLA, Living Wills, FSOC) tốt nhất có thể trong ràng buộc chính trị năm 2010, nhưng cấu trúc động lực của thị trường và chính trị đã khiến “lối thoát hiểm” đó chưa bao giờ được thử nghiệm thực sự, trong khi “ngôi nhà” (hệ thống ngân hàng lớn) thì được xây cao và to hơn bao giờ hết.
Có ba kịch bản cho tương lai:
1. Kịch bản “Bail-in thành công”: Khủng hoảng tiếp theo (ví dụ sụp đổ một ngân hàng G-SIB lớn do cyberattack hoặc rủi ro khí hậu), OLA được kích hoạt, chủ sở hữu/nợ vay chịu lỗ, hệ thống vận hành tiếp. Di sản Geithner được chứng minh đúng.
2. Kịch bản “Bailout lặp lại”: Khủng hoảng bùng nổ, chính quyền/Quốc hội hoảng loạn, hủy bỏ OLA, quay lại TARP 2.0. Di sản Geithner thất bại do thiếu ý chí chính trị.
3. Kịch bản “Phân mảnh hóa” (Fragmentation): Quy định quá nặng (Basel III Endgame, SLR, Living Wills) ép ngân hàng lớn rút khỏi một số hoạt động (market making, repo, correspondent banking) -> hoạt động chuyển sang “Shadow Banking” (quỹ hedge, private credit, fintech) ít được giám sát hơn. Rủi ro hệ thống không mất đi mà di cư (migrate) sang vùng tối.
Timothy Geithner, từ vị trí Chủ tịch Warburg Pincus và Giảng viên Yale, vẫn thường xuyên cảnh báo về kịch bản 3 trong các diễn đàn gần đây: “Chúng ta đã làm an toàn hơn ‘cánh cửa trước’ (ngân hàng lớn), nhưng ‘cửa sau’ (hệ thống tài chính phi ngân hàng, private credit, crypto, cross-border) đang mở rộng nhanh chóng mà không có lối thoát hiểm.” – Một lời nhắc nhở rằng công trình “chấm dứt TBTF” của ông vẫn chưa hoàn thành, và có lẽ không bao giờ hoàn thành được nếu chỉ dùng công cụ luật pháp để chống lại lực lượng tập trung vốn tự nhiên của tài chính hiện đại.
Cập Nhật Lúc Tháng 8 3, 2026 by admin
